店舗M&Aとは、飲食店・小売店・美容室・フィットネスなどの店舗事業を、会社の株式や事業の譲渡などによって次の経営者へつなぐ取引です。売却を考えるオーナーが最初に決めるのは、希望価格だけではありません。何を引き継ぎ、どの収益が続き、どの条件が満たされれば実行できるのかを整理することが、企業価値と譲渡条件を話し合う出発点になります。
本稿は、一店舗の承継から多店舗運営会社の売却までを検討するための代表ガイドです。取引方式、公開事例、業界動向、評価倍率の読み方、買い手との交渉、譲渡後の役割を一つの流れで説明します。事例に書かれた企業の規模や取得対価を、そのまま自社の査定へ当てはめるのではなく、判断の前提を読み取るために活用してください。
- 株式、店舗事業、内装・設備では、譲渡対象と受け取る金額の意味が異なります。
- 売上が伸びても、家賃・人件費・更新投資を考えると、引き継げる収益が増えるとは限りません。
- 評価倍率は、利益の定義・対象期間・会計基準をそろえて初めて比較できます。
- 事業価値、株式価値、オーナーの税引後受取額を分けて考えます。
- 貸主の承諾、従業員の手続き、必要な許認可、保証解除と資金決済を、価格と一緒に確認します。
情報確認日:2026年9月20日。企業の公表事実、説明のための架空ケース、当センターの見解を区別して記載しています。実際の取引は個別の契約・財務・税務・労務条件を確認して検討します。
店舗M&Aとは何か――営業の継続をどこまで引き継ぐか
店舗M&Aは、店舗の経営を第三者へ引き継ぐ取引です。店舗を営む会社の株式や、営業に必要な事業などを譲渡します。対象は飲食、小売、美容、生活サービスなど多様です。業種は違っても、オーナーが判断する中心は共通します。譲渡の後も、その場所で、その顧客に、その品質の商品やサービスを提供できるのか。店舗数や設備の多さだけでは、この問いへの答えになりません。
取引の入口では「店を売る」と表現することがあります。実際に動くものは、株式、設備、在庫、契約上の地位などに分かれます。契約書へ名前を書くだけでは移せないものもあります。例えば、顧客との関係や、店長の判断力などです。店舗M&Aでは、営業を続けるための条件まで確認します。見えている店舗と、その条件を合わせて譲渡対象を定義します。ここを曖昧にしたまま価格だけを聞くと、同じ金額でも提案の中身が揃いません。
株式譲渡で行う店舗M&Aは、会社を残して株主を変える
株式譲渡では、株主が保有株式を譲り受ける側へ渡し、その対価を受け取ります。店舗の運営会社自体は、同じ法人として続きます。そのため、法人に帰属する資産や負債も、基本的にはその会社に残ります。ただし、株主変更に関する承認・通知条項などは確認が必要です。また、代表者の変更、個人が所有する資産や保証の扱いも確認します。これらまで手続なしで済むという意味ではありません。
この方法を考えるオーナーは、会社に残っている過去の取引も確認します。売却したい店舗の現状と併せて、説明できるようにします。例えば、同じ法人に、使っていない資産や別事業が含まれる場合があります。関係会社への貸付なども確認します。これらが残れば、買い手が店舗事業と一緒に引き受ける範囲も広がります。会社全体を引き継ぐ案が、本当に希望に合うでしょうか。事業内容と法人の中身を照らして決めます。
事業譲渡で進める店舗M&Aは、渡す事業を個別に組み立てる
店舗M&Aを事業譲渡で行う場合は、引き継ぐ事業の範囲を定めます。そのうえで、対象資産や契約などの必要な移転手続を行います。法人が譲渡する場合の対価は、原則としてその法人が受け取ります。ただし、会社の現預金が増えることと、株主個人の生活資金が同額増えることは別です。法人に残す債務や事業、譲渡後の会社の扱いまで含めて検討します。
この方法は、一店舗だけを切り出す場合にも検討されます。また、個人事業の承継でも使われる方法です。ただし、対象を選べても、必要な契約が自由に移るとは限りません。引き継がない本社機能は、誰が代替するのでしょうか。顧客へのサービス提供をどう続けるかも、取引設計に含めます。手法の基本的な違いは、中小企業庁の中小M&Aガイドライン第3版の参考資料でも整理されています。
会社分割を使う場合も営業条件を省略できない
会社分割も、店舗M&Aの取引設計に使う手法の一つです。分割契約や分割計画で、承継する権利義務を定めます。それを別の会社へ承継させる組織再編の手法です。例えば、店舗事業を切り出した会社の株式を譲渡する案もあります。このように、他の取引と組み合わせることも考えられます。一方、債権者保護、労働契約、許認可、税務などの検討が必要です。「一括で引き継げるので同意や確認はすべて不要」という理解では進められません。
会社分割による労働契約の承継には、事業譲渡とは異なる制度があります。例えば、労働者への通知や、一定の場合の異議申出などです。厚生労働省の労働契約承継に関する案内を踏まえ、実際の役割分担と対象事業に応じて手続を確認します。複雑な方式を選ぶこと自体が価値を高めるわけではありません。
店舗M&Aと居抜き・造作譲渡は、引き継ぐ対象で見分ける
居抜きは、内装や設備などが残った状態を表す言葉です。その状態で次の利用者へ渡す取引を指す場面が多くあります。一方、造作譲渡は、内装・設備等の譲渡を中心に使われます。ただし、呼び方だけで引継ぎの範囲は判断できません。従業員、顧客との契約、屋号、営業許可まで移るとは限らないためです。事業の引継ぎを伴うことも、物だけを引き継ぐこともあります。契約の対象で区別します。
たとえば同じ店舗を見ても、買い手が求めるものは違います。すぐ営業できる設備を求める相手もいます。一方、顧客が通い続ける事業を求める相手もいます。その目的により、評価するものが変わります。前者は、出店準備の短縮が主な関心になります。後者は、従業員、サービス品質、予約の継続まで確認します。自分が残したいものに対して、相手が何を買おうとしているかを確かめます。
比較表で譲渡対象と確認事項をそろえる
| 検討する取引 | 中心となる対象 | オーナーが確認すること |
|---|---|---|
| 店舗運営会社の株式譲渡 | 対象会社の株式 | 会社に含まれる全事業・資産・債務と、株主変更等の条件 |
| 店舗事業の譲渡 | 営業を続けるために合意した事業・資産・契約等 | 継続に必要なものが譲渡対象から漏れていないか |
| 居抜き・造作を中心とする譲渡 | 合意した内装・設備等 | 営業そのものを引き継ぐのか、新規出店に使うのか |
| 閉店後の資産売却 | 営業終了後に残る換価可能な資産 | 撤去・原状回復・契約終了等の負担を含む実際の収支 |
閉店する前に、営業を続けて引き継ぐ案と比べる
閉店してからでも、設備を売却できる場合はあります。ただし、営業を続けたまま承継する場合と同じ事業が残るとは限りません。例えば、閉店に伴い、従業員が退職し、顧客へのサービスが終わることがあります。その後に以前の売上を再現できるかは、改めて検討が必要です。従前の売上を、そのまま次の事業者の見込みへ置くのは難しくなります。閉店日を確定する前に、営業継続を伴う譲渡の可能性を検討します。閉店費用の見積りと並べて判断します。
当センターは、初期検討に二列の整理表を提案します。「何を残したいか」と「何を渡せるか」の二列です。店名を残したいという希望があっても、商標の権利者を確認します。権利者が別であれば、調整が必要になります。また、従業員の雇用を守りたい場合も、受入先と条件を確かめます。誰がどの条件で受け入れるかが分かって、具体的な提案になります。希望と実行可能性を同じ欄に混ぜないことが出発点です。
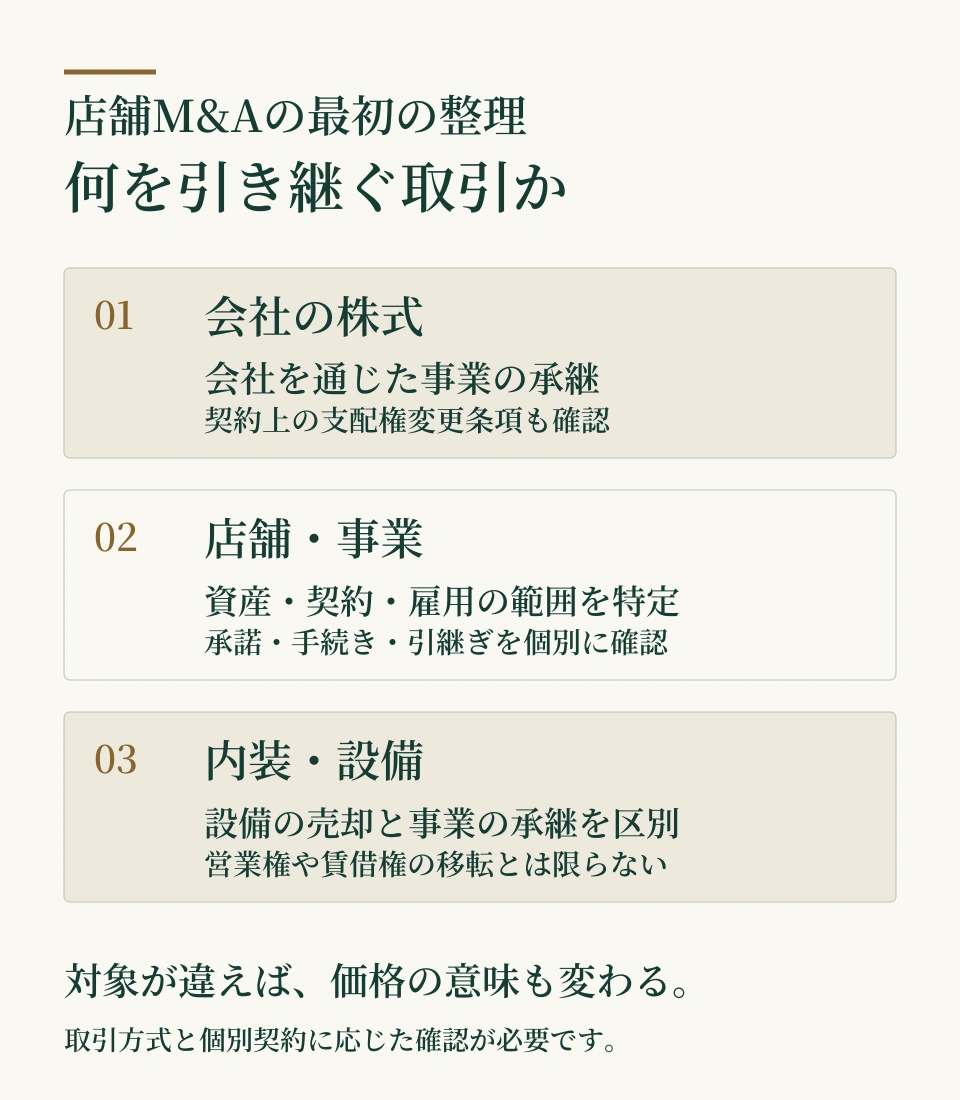
店舗M&Aと自主承継を比較する三つの問い
店舗M&Aによる第三者への譲渡には、さまざまな目的があります。後継者がいない場合だけの選択肢ではありません。例えば、採用や投資を担える相手に店舗を託す考え方もあります。また、親族・従業員が所有と経営を受け継ぐ道もあります。中小企業庁は、親族内承継、従業員承継、社外への引継ぎを事業承継の選択肢として案内しています。どの方法でも、本人の意思と事業の条件を確認する必要があります。
第一の問い:不足しているのは後継者か、経営機能か
後継者候補がいても、一人で全機能を引き受けられるとは限りません。例えば、仕入交渉、採用、資金繰りなどの担い手を確認します。反対に、社長候補がいなくても、継続の条件が整うことはあります。各店舗の責任者と本部業務が育っている場合です。経営を担う人を迎えることで、継続できるかもしれません。「継ぐ人がいる・いない」だけで、判断を終えないようにします。次の経営に足りない機能を分けて考えます。そうすると、第三者に期待する役割がはっきりします。
ここでオーナーが問い直したいのは、希望同士の整合性です。任せたいことと、手放したくないことが両立するかを考えます。たとえば、採用責任を買い手に任せたいと考えているとします。一方で、給与や人事は従来通りすべて自分で決めたいと希望します。この二つを両立するには、相手の経営責任との調整が必要になります。譲渡後も残るこだわりは、継承してほしい文化と、経営判断の権限に分けて説明します。
第二の問い:時間を使うことで選択肢が増えるか
店舗M&Aの準備に時間をかける意味は、書類の充実だけではありません。店長へ一部の判断を移し、オーナーが休んでも店舗が回る実績を作ります。そうすることで、第三者にも自主承継の候補者にも説明しやすくなります。一方、資金繰りや契約期限が迫っている場合もあります。その場合、改善活動の完了を待つことで選択肢が狭まるかもしれません。
「いま売るか、いつか売るか」という比較だけでは、行動が決まりません。実行できる案に分けて比較します。たとえば「現状で話を聞く」という案です。「特定の改善を終えてから条件を聞く」案も考えられます。また、「自主承継を進める」案も、同じように比較します。ただし、改善案には担当者と終了条件を付けます。終了条件がないまま売却を先送りすると、同じ課題が次の年も残り得ます。その結果、オーナーの負担だけが続くことがあります。
第三の問い:価格以外の条件を優先順位にできるか
雇用、屋号、取引先、退任時期をすべて完全に維持したい気持ちは自然です。ただし、条件が衝突する場面はあります。店名の変更を受け入れ、現場の雇用と教育を重視するのでしょうか。あるいは、売却額が変わっても短い期間での退任を優先するのでしょうか。ここでは、オーナー自身の判断が必要になります。そのため、希望を一律の必須条件にせず、優先順位と交渉余地を整理します。
当センターは、店舗M&Aを決める前に希望条件を整理するよう勧めます。その際、「成立しても困る条件」も書く方法を提案します。たとえば個人保証が残る状態や、無期限の勤務義務がある状態です。また、家族所有の不動産まで、想定外に処分する状態なども考えられます。達成したい条件に加え、避けたい結果も明確にします。そうすれば、目先の提示価格に判断が引っ張られにくくなります。
店舗M&Aで引き継ぐのは、売上を支える日々の経営判断
店舗を引き継ぐ相手が知りたいのは、社長が何時間働いているかだけではありません。その時間で、何を成立させているかです。例えば、店長の相談に答える、欠勤の穴を埋める、常連客の不満を収める、金融機関と話す。それぞれを別の人が担う場合、必要な能力も準備期間も異なります。役職名を外した後に残る仕事を考えることが、譲渡後の収益の見通しにつながります。
確認方法として、直近の営業から「自分が介入した判断」を拾ってみます。例外値引き、仕入先の変更、修繕の発注、人員配置、返金の判断などです。次に、同じ判断を店長が行うとしたら、どの情報・権限・予算が必要かを書きます。マニュアルの有無より、現場で必要な判断が他者へ移せるかを確認する方法です。
「引継ぎ期間を設ける」で終わらせない
引継ぎ期間を長く取るだけでは、依存が減らないことがあります。例えば、新しい責任者が判断せず、前オーナーが対応し続ける場合を考えます。従来通りの対応を続ければ、期限の直前に同じ問題が戻ります。そのため、同行、共同判断、相手だけでの判断という段階を決めます。その段階に沿って、どの仕事が引き継がれたかを確認します。単に在籍した月数と、引継ぎの完了度を分けて扱います。
常連客との関係も、顧客名簿だけでは置き換えられません。予約時の希望、提供品質、苦情時の対応について確認します。これらが店舗の仕組みに蓄積されているでしょうか。ただし、個人への依存があること自体を一律に減点するのではありません。誰が残れば、どの関係が続くのでしょうか。誰が離れれば代替が必要かも把握します。この確認が、条件を付けて将来を説明するために役立ちます。
家族の無償協力も営業条件として扱う
家族が清掃、経理、送迎などを担っている場合もあります。その場合、給与台帳だけでは必要な仕事の量が見えないことがあります。譲渡後も協力する予定なのか、外部へ委託するのかで事業の運営条件は変わります。本人の意思を確認せず、「家族だから引き続き対応できる」と説明するのは避けます。また、続ける場合でも、業務、報酬、連絡窓口を決めます。
この整理はオーナーの功績を小さくする作業ではありません。長年、自分が担ってきた価値を、次の経営が再現できる形へ変える作業です。買い手の人材で補える機能と、自分の協力が必要な機能を分けます。また、後者については、必要な協力期間も確認します。そのうえで、譲渡条件とその後の生活設計を一緒に考えます。即時退任を無理に約束する状態も避けやすくなります。
業界動向は、店舗M&Aで引き継げる利益に置き換えて読む
2025年の外食売上の伸びを、そのまま自店の成長率にしない
店舗M&Aでは、市場の成長が相談のきっかけになります。ただし、譲渡価格の説明にはもう一段の分解が必要です。日本フードサービス協会の2025年の年間調査を見てみましょう。公表日は2026年1月26日です。全体の売上高は前年比107.3%でした。客数は102.9%、客単価は104.3%です。調査は協会会員社を対象とし、新規店を含む全店データです。国内の全飲食店を網羅した統計でも、既存店だけの成績でもありません。日本フードサービス協会「2025年年間結果報告」
この数字から個別の店舗が7.3%成長すると置くことはできません。例えば、増収には、新店の売上が加わる場合があります。同じ店舗で来店客が増える場合もあります。両者では、成長に必要な設備投資や人員が違います。値上げで売上が増えた店舗も、費用との関係を確認します。原価と人件費の上昇をどこまで吸収できたかを見るためです。オーナーは、業界の平均値と自社の月次資料を横に並べます。違いが生じた理由を説明できる状態を目指します。
店舗M&Aでは、値上げ後に残る利益を確かめる
当センターは、値上げ後の顧客の行動を重視しています。どの顧客が残り、どの商品が選ばれたかを確認します。その結果、何が利益として残ったかが承継の判断材料になります。たとえば、客単価が上がっても来店頻度が落ちている場合があります。また、販促費を増やして客数を保っている場合もあります。そのため、表面の増収率だけでは、こうした将来収益の違いを捉えられません。価格改定前後の客数と、会員の再来店を比較します。さらに、商品別粗利や割引負担も同じ期間で確認します。数字の対応を揃えると、説明に無理がなくなります。
人手不足は、売却理由にも収益の調整項目にもなる
2026年4月公表の中小企業白書は、人手不足を課題に挙げています。また、賃上げ原資の確保も課題です。対策には、価格転嫁や成長投資を位置付けています。事業承継・M&A、デジタル化なども含まれます。これらを通じて、付加価値と生産性を高める方向を示しています。ただし、個々のM&Aの効果を保証するものではありません。店舗を引き継ぐ相手の資金力に加え、実行能力を確かめることが必要です。採用、教育、業務改善の能力が、その確認対象になります。中小企業庁「2026年版 中小企業白書の概要」
オーナーの長時間勤務で、慢性的な欠員を埋めている店舗があります。その場合、現在の人件費には注意が必要です。次の経営者が必要とする人件費とは異なる可能性があります。引退後に店長と管理担当を採用するなら、継続費用を計画へ入れます。一方、採用担当や巡回責任者をすでに配置した会社もあります。その費用を負担しても利益が出ていれば、交代を説明しやすくなります。人数の多寡より、必要な業務を誰が担うかを先に確認します。また、費用がどこに計上されているかも確かめます。
店舗M&A後の営業時間は、追加費用と組み合わせて考える
営業時間の短縮も、単純な売上の取りこぼしとは限りません。採算の薄い時間帯を閉じれば、勤務負担を減らせます。その結果、昼間の品質や従業員の定着が改善した可能性もあります。買い手が営業時間を元へ戻す計画を示したら、増える売上を確認します。その際、追加人件費、光熱費、管理負担も対にして見ます。稼働時間を増やせば利益も同じ率で増えるという計算は避けます。
店舗数の増加より、同じ条件で続けられるかを確かめる
小売や生活サービスでも、店舗ごとに事業環境は異なります。商圏の人口、競合店、商品構成、来店目的を確認します。その違いを無視して、同業他社の好調を自店に移すことはできません。例えば、商圏内に大型施設が開業して売上が伸びたら、集客との関係を示します。また、期間限定のイベントや近隣店の休業による影響も確認します。短期の大型受注が影響した場合も、その事実を分けます。良い数字を小さく見せるための作業ではありません。買い手が継続可能な部分を判断できるようにするためです。
説明資料では、「業界が伸びている」という一文を一歩進めます。自社の売上増加を、新店によるものと既存店によるものに分けます。既存店では、客数、単価、営業時間の影響を整理します。その増収を支えた追加投資と継続費用も重ねます。市場動向は、自社の仮説を確かめる背景に使います。評価倍率の根拠を、代わりに担わせないことが重要です。
売却を急がないオーナーにも、この整理は有効です。店舗運営の改善を続けながら、定着した月を記録します。そうすれば、後で一時的な回復と区別できます。経営者自身が、利益が残る条件を把握できるためです。買い手の評価を受ける前から、経営判断にも使えます。M&Aの準備と日常の経営管理を、同じ資料で行えるようにします。
一部譲渡の店舗M&A事例:北欧トーキョーとドンクから考える承継範囲
公表事実:会社全体ではなく、39店舗のうち10店舗を対象とした
小田急電鉄は、2021年12月21日に一部事業譲渡を公表しました。譲渡企業は、同社の完全子会社だった北欧トーキョーです。ベーカリー「HOKUO」39店舗のうち、10店舗が対象でした。小田急沿線の対象店舗を、ドンクへ事業譲渡する決定です。公表時の譲渡予定日は2022年3月15日でした。小田急電鉄とドンクの業務提携に関する基本協定も発表されています。この公表資料に譲渡価格の記載はありません。小田急電鉄「北欧トーキョーにおけるドンクへの一部事業譲渡等のお知らせ」
その後、ドンクは2022年3月30日付で開業案内を公表しました。同年4月1日から順次、小田急沿線に新店舗10店舗を開業する内容です。当初発表の予定と、その後の開業案内は区別して読む必要があります。公表資料だけでは、個々の契約条件や対価までは確認できません。全従業員の処遇も確認できません。そのため「すべての条件がそのまま引き継がれた」とは判断しません。ドンク「小田急沿線の新規10店舗オープンのお知らせ」
独自見解:引き継ぐ単位を決めると、必要な利益計算も変わる
当センターは、まず譲渡対象を設計する視点を重視しています。店舗網をまとめて一つの価値と考える前の作業です。全店舗に加え、製造拠点や本部を一括で渡す案があります。人材やブランドも含め、全体を承継する考え方です。一方、特定の立地で営業する事業を渡す案もあります。両者では、買い手に必要な能力が異なります。会社全体の赤字や黒字だけで、一部店舗の譲渡可能性を結論づけません。
一方、対象店舗の損益表を抜き出すだけでは不十分です。それだけで独立した事業になるわけではありません。本部が行う給与計算、発注、衛生管理の引受先を確認します。また、設備対応や商品開発についても同様です。その担当によって、切り分け後の費用が変わります。残る店舗のために本部を維持するなら、本部費が消えない場合もあります。そのため、譲渡対象の利益と、残る会社の利益を別々に確かめます。店舗の売却が成立しても、残る事業の資金繰りが悪化し得るためです。
店舗M&Aで一部を譲る場合、共通業務の引受先まで整理する
仮に六店舗のうち四店舗を譲る場合を考えます。対象四店舗の売上と直接経費だけで評価資料を作るのは不十分です。共用倉庫の利用や、仕入数量に応じた条件を整理します。また、残る二店舗にも勤務する従業員の役割も確認します。さらに、本部が持つ予約システムの利用料も対象です。業務は、買い手側で代替できるものと分けます。譲渡企業が一定期間提供するものも整理します。実行前に分離しておくものも明らかにします。この分類によって、価格に含めるものが明確になります。これは仮定の説明であり、実際の取引で行われた作業を示していません。
店舗の継続と、屋号・商品・運営方法の継続は別の条件
オーナーが「店を残したい」と考えたら、その内容を先に決めます。同じ場所に店が続くことを望む場合があります。また、現在の屋号や、創業時の商品を残したい場合もあります。従業員の勤務先が確保されることを優先する場合もあります。何を望むかによって、受け入れられる提案は違います。すべてを一度に希望すると、相手の選択肢が狭まります。そのため、絶対に守りたい条件と、実現方法を相談できる条件を分けます。
屋号変更を認める場合でも、顧客への案内は必要です。旧ポイントの扱いや、予約の引継ぎにも配慮します。閉店から再開までの期間も確かめます。譲渡後の新店を作る費用は、どちらが負担するのでしょうか。その間の家賃や人件費を誰が持つかも確認します。これらは、名目の譲渡価格とは別の確認事項です。営業の空白が生じると、常連客の行動も変わります。そのため、売上予測には、再開直後の立ち上がりを考慮します。
対象外の店舗と、残る本部の将来も比較する
一部譲渡の提案は、対象外の店舗の将来も含めて評価します。「良い店だけ欲しいという話だ」と、最初から退けないことです。対象外の店舗を残す合理性や、閉店する場合の負担まで比較します。その結果、全社譲渡より希望に合う場合もあります。ただし、各案で残る債務や退店費用を見落とさないことが前提です。また、経営者の仕事がどれだけ残るかも確認します。対象店舗の数と受取金額だけで優劣を決めないようにします。
店舗M&Aの交渉前には、店舗別の一枚資料を用意します。店舗間のつながりを示す一覧も作ります。同じ店長が管理する店舗や、共同で製造・配送する店舗を記載します。さらに、同じ家主と契約する店舗も整理します。分離に必要な手順と費用が分かれば、譲渡後の姿を描きやすくなります。切り分けを考えることは、小さく売るためだけの作業ではありません。何を組み合わせると価値が維持されるかを見つける作業でもあります。
異業種への店舗M&A事例:アーバンフィットと事業の組合せの価値
公表事実:直営とFCを持つ会社を、ヘルスケア分野の企業が取得した
カナミックネットワークは、2022年5月10日に契約締結を公表しました。対象は、アーバンフィットの全株式取得です。当時の事業は、24時間型フィットネスジムの運営とFC展開でした。公表された店舗構成は直営8店舗、FC6店舗です。取得目的には、健康寿命を延ばす事業との関連が示されています。実店舗と、同社のヘルスケア分野のサービスを結び付ける考え方です。この取得リリースでは、取得価額は非開示とされていました。秘密保持契約に基づく対応と説明されています。カナミックネットワーク「アーバンフィットの株式取得のお知らせ」
アーバンフィットは、2022年5月20日に自社の公式サイトで発表しました。同日付の株式譲渡の実行と、完全子会社化に関する公表です。したがって、この事例では契約の公表と実行の双方を確認できます。ただし、買い手が見込んだ相乗効果の実現までを示すものではありません。取得時の目的と、取得後に確認すべき成果は区別します。アーバンフィット「株式譲渡(完全子会社化)のお知らせ」
独自見解:異業種の買い手に伝えるのは、店舗数より接点の役割
店舗M&Aの相手は、同じ業態を運営する会社に限られません。この事例は、その可能性を考える材料になります。店舗は売上を生む拠点であり、顧客と継続して接する場所でもあります。例えば、健康、暮らし、教育、地域サービスなどにも接点があります。買い手の既存事業とつながれば、提供できるものが変わる場合もあります。
ただし、「顧客がいるので他の商品も販売できる」だけでは不十分です。利益の裏付けとしては弱い説明です。顧客が追加サービスを望んでいるかを検証します。また、現場スタッフが説明できるかも確かめます。既存サービスの品質が下がらないかも確認します。さらに、新しい売上を見込むなら、導入費や研修費を併せて考えます。販売人員、追加の場所、システム利用料も同様です。事業との関連性は、実際に動かせる計画にして初めて評価材料になります。
自社の強みは、顧客との関係が続く仕組みとして説明します。「地域で有名」「会員数が多い」という言葉を具体化する作業です。入会から継続利用に至る流れを整理します。休会や退会の理由、再来店の間隔も確かめます。問い合わせへの対応体制も示します。個人情報を広く開示する必要はありません。適切に集計したデータでも傾向は説明できます。将来の利用を約束するような表現は避けます。既に確認できる関係性を示すことが重要です。
直営店の利益とFC本部の利益を一緒に数えない
直営とFCが混在する会社では、店舗数の単純比較に注意が必要です。同じ金額を掛けた計算は、実態から離れやすくなります。直営店の会費や商品売上は、運営費用を負担して得る収入です。一方、FC本部は加盟契約に基づくロイヤルティーなどを受け取ります。加盟店の売上全額が、本部の売上になるわけではありません。設備投資、従業員の雇用、家賃の支払いを行う主体も分けて把握します。
FC本部の収益を将来に伸ばすには、加盟店への支援が必要です。加盟店数を増やす計画にも、それを支える人員が求められます。研修担当、開業支援、運営指導、システム管理の担当を確認します。人員が不足すれば、支援品質を維持できない場合があります。ロイヤルティー収入の増加だけを示す計画では不十分です。その収入を支える本部費の増加も示す方が、買い手の検討に役立ちます。
この事例の14店舗は、直営店14店舗の会社とは意味が異なります。店舗M&Aの資料では、店舗の所有と運営を区別します。運営を受託する店舗やFC加盟店も分けます。また、本部として支援する店舗についても表示します。この区分があれば、設備や人件費の二重計上を防ぎやすくなります。逆に、必要な負担を見落としていないかも確認できます。
公表された株式対価を、そのまま店舗M&Aの評価倍率にしない
この事例では、取得リリースだけで確認を終えないことも重要です。2022年8月10日提出の第3四半期報告書に、対価の記載があります。取得の対価と取得原価は、いずれも258,000千円です。円に直すと、2億5,800万円となります。最初の公表で非開示でも、別の開示資料で確認できる場合があります。カナミックネットワーク「第22期第3四半期報告書」企業結合等関係
この株式対価だけでは、EV/EBITDA倍率は確定しません。EVは事業価値を表すため、株式価値との関係を整理します。有利子負債や現預金などの調整が必要です。また、分母となるEBITDAも、採用する期間を揃えます。継続的な収益力をどう調整するかも確認します。過去の一年度の利益で株式対価を割るだけでは不十分です。その答えを「フィットネスの相場」として他社へ適用することは避けます。
店舗M&Aでは、既存利益と新たな事業の可能性を分ける
異業種への売却でも、まず現在の店舗事業の収益を説明します。その事業だけで成り立つ利益を整えることが、当センターの考え方です。その上に、買い手が追加できるサービスや販路を重ねます。既存の収益と新たな相乗効果は分けます。そうすれば、実績に基づく部分を確認できます。実行能力に依存する部分も話し合えます。新規の可能性だけで希望価格を説明することは避けます。具体的な検証に入った段階で、前提が大きく変わり得るためです。
経営者が売却後も関与するなら、二つの役割を分けます。既存店舗の運営支援と、新規サービス開発への協力です。後者は、必要な時間や成果が読みづらい面があります。日常運営の引継ぎと一括して、無期限の協力を約束しないようにします。会社の未来を広げる提案でも、オーナーの生活設計を確認します。責任の範囲まで含め、実行できる関係を作ることが大切です。
店舗M&Aの中止事例:AFJ Projectから学ぶ条件合意の進め方
公表事実:基本合意の発表後、最終的な条件合意に至らなかった
Fast Fitness Japanは、2022年2月14日に公表を行いました。子会社のAFJ Projectによる基本合意書締結の発表です。相手方は、エニタイムフィットネスを運営するドゥワークでした。同社の運営事業の一部を譲り受けるための合意です。対象は35店舗のうち33店舗でした。当初の譲受価額と、対象資産・負債の金額は未確定とされていました。Fast Fitness Japan「事業譲受に関する基本合意書締結のお知らせ」
同社は2022年6月30日、事業譲受の中止を公表しました。デュー・デリジェンスを経て検討を進めたものの、条件が整いませんでした。諸条件について最終的な合意に至らず、基本合意書を解除したとの説明です。具体的な不一致の内容は記載されていません。そのため、価格が原因だったとは判断できません。店舗に問題があったとも、特定の当事者に責任があったともいえません。そうした推測を、事実として扱うことはできません。Fast Fitness Japan「当社連結子会社による事業譲受の中止に関するお知らせ」
独自見解:基本合意を、売却代金の確定通知として扱わない
店舗M&Aの検討が進むことと、実行の確定は区別します。買い手が関心を示し、基本合意を交わしても確認は続きます。調査や関係先との調整で、想定した事業範囲や費用が変わり得るためです。また、基本合意書の法的拘束力も、条項ごとに異なる場合があります。書面全体を一括して「確定」「未確定」と理解しないようにします。中小M&Aガイドラインでも、取扱いを区別しています。独占的交渉権や秘密保持義務などについての説明です。中小企業庁「中小M&Aガイドライン(第3版)」
店舗の一部譲渡では、どの資産を渡すかを明らかにします。曖昧なまま価格だけを記載すると、後の調査で見解が分かれやすくなります。設備が自社所有かリースかを確認します。また、敷金の精算方法も決めます。譲渡日より前に受け取った会費も整理します。そのサービスを誰が提供するか、範囲を確定するためです。未確定の項目には、確認担当者、確認資料、決定時期を付けます。
店舗M&Aの価格を守るため、情報が増えたときの扱いを共有する
希望価格を守るために、資料を少なくして質問を避けることは勧められません。後から重要な条件が分かると、必要資金の再計算が必要になります。買い手が提案を修正する可能性もあるからです。初期段階で知っている制約は、適切な順序で伝えます。さらに、情報が増えたときの価格調整の考え方も共有します。それによって、最終段階での認識のずれを減らせます。情報開示の範囲は秘密保持と両立させて設計します。
条件の不一致は、価格・実行・引継ぎに分けて解く
検討を止めるべきか迷う場合は、まず未合意事項を分類します。価格の問題であれば、利益の前提が違うのかを確認します。引き継ぐ債務の扱いや、支払時期の違いも確かめます。実行の問題であれば、必要な承諾や資金調達の状況を確認します。また、許認可の手続きが期限内に整うかも確認します。引継ぎの問題では、経営者の残留期間を明らかにします。従業員への説明と、顧客向けサービスの移行も対象です。
この分類によって、金額を下げても解決しない問題が見えてきます。たとえば賃貸借の取扱いが未確定では、営業継続を判断できません。単に価格を譲歩しても、買い手は安心して実行できません。先に家主との確認方法や代替案を整える必要があります。人材の引継ぎ体制が不足している場合も同様です。責任者の配置や、支援期間の調整が先になる場合があります。
反対に、条件の差がすべて解消できるとも限りません。買い手の運営方針と、オーナーの希望が一致しない場合があります。従業員やブランドの条件を守るために、別の相手を探す選択もあります。無理に成立を目指すことが、最善とは限りません。中止を一律に失敗と呼ばず、解決可能な差を見分けます。経営目的そのものが違う場合とは分けて考えます。本事例の中止理由を個別に推測するための説明ではありません。交渉を整理する一般的な枠組みとして活用します。
交渉中も店舗の運営と資金繰りを維持する
売却を見込んでも、必要な採用や設備修繕を止めないようにします。交渉中に店舗の状態が悪くなる場合があるためです。当初説明した収益を維持できなくなることもあります。売却代金を前提にした支出も慎重に扱います。譲渡実行前に生活設計を大きく変える場合も同様です。検討が長引く場合、何か月分の運転資金が必要かを把握します。設備故障への対応も、通常の経営管理として準備しておきます。
当センターは、店舗M&Aの節目で決定事項を整理する方法を勧めます。「何が決まったか」と「何がまだ決まっていないか」を一枚に並べます。相談時、基本合意前、最終契約前、実行前で内容は変わります。それぞれの確認が終わったことを記録すれば、思い込みを減らせます。一方、交渉中止の場合にも、整えた資料は残ります。次の検討や自社の経営改善へ活用できます。
三つの店舗M&A事例を、売却条件の比較に使う
規模や業種より、何を引き継ぐ取引かを先にそろえる
店舗M&A事例は、店舗数や有名企業の名前だけでは比べられません。それだけでは、自社の判断に結び付きにくくなります。北欧トーキョーの公表は、店舗の一部事業譲渡です。アーバンフィットは、会社の全株式取得でした。AFJ Projectは、一部事業譲受に向けた基本合意と中止です。取引の対象も段階も異なります。この三件を、同じ条件の成約実績として並べることはできません。
| 事例 | 確認できる取引の特徴 | 自社の検討に使う論点 |
|---|---|---|
| 北欧トーキョー・ドンク | 10店舗の一部事業譲渡の決定と、その後の新店舗開業案内 | 対象店舗、残る事業、ブランド変更、移行費用を分ける |
| アーバンフィット・カナミックネットワーク | 全株式取得の契約公表と実行。直営とFCが混在 | 既存の店舗利益、本部収益、買い手との事業上の関連を分ける |
| ドゥワーク・AFJ Project | 一部事業譲受の基本合意後、最終条件未合意により中止 | 価格・対象範囲・実行条件の未確定事項を記録する |
店舗M&Aの対象範囲が変わったら、価格の比較表も作り直す
この比較表は、優劣を付ける表ではありません。同じ会社でも、譲渡する範囲によって適切な相手は変わります。全社譲渡と一部店舗の譲渡を分けて考えます。まず売却の目的と残す事業を決めます。次に、その対象を運営できる相手を考えます。買い手の提案によって対象範囲が変わったら、価格の比較表も作り直します。以前の見積りに新しい対象を継ぎ足しただけの比較は避けます。
同じ「三店舗の譲渡」でも、渡す権利と負担が違う
店舗数が同じでも、引き継ぐ条件は違います。設備を所有し、安定した契約のもとで運営する店舗があります。一方、設備の借入・リースや短い契約期間を抱える店舗もあります。両者では、買い手の必要資金や将来の支出が違います。また、顧客との関係も同様です。会費を前受けする業態と、来店ごとに売上が立つ業態を分けます。移行時に整理すべき内容が異なるためです。店舗数だけで「一店舗当たりいくら」と計算すると、この差が消えます。
店舗M&Aの提案比較は、承継する資産、契約、業務の一覧から始めます。将来の支出も並べ、それと対応する利益を見ます。会社全体の利益と、特定店舗だけの価格を組み合わせてはいけません。その倍率は、同じ範囲の数字を割っていないからです。さらに、運転資金や敷金が価格に含まれるのかも確認します。別途精算する場合とは、条件を揃える必要があります。事例の倍率には、必要な情報と、比較条件を説明できることが必要です。
公開情報に金額がない事例からは、価格以外の学びを得れば十分です。無理に倍率を作る必要はありません。譲渡対象の設計や、買い手の事業目的を把握します。契約から実行までの段階と、統合の課題も整理します。それだけでも、オーナーが検討時に尋ねる質問は具体的になります。店舗M&A事例を価格の根拠として使う場面もあります。交渉の確認項目を作る場面とは、使い方を分けます。
相乗効果は、実現する担当者と必要費用まで聞く
買い手から、仕入れの集約や既存顧客への販売を提案される場合があります。採用力の強さを説明される場合もあります。その際は、既存の店舗利益から何が変わるかを確認します。どの費用や売上が、いつから、どれだけ変わる想定なのかを聞きます。例えば、全店の仕入れを一括すると、物流費や最低発注量が変わることがあります。採用支援でも、地域や職種が違えば同じ効果が出るとは限りません。実施の責任者と検証方法を聞くことで、構想の具体性を確認できます。
譲渡企業側は、相乗効果を全部価格へ反映したいと考えるかもしれません。一方、買い手が追加投資や実行上のリスクを引き受ける場合もあります。効果をどのように分配するかは、交渉事項になります。相乗効果の総額を、そのまま株式価格へ加える話ではありません。まず、自社単独で継続できる収益を説明します。その上で、特定の買い手だから追加できる価値を議論します。両者を混ぜない方が、評価の差の理由も分かりやすくなります。
オーナーが比較したいのは、売却後に残る責任を含めた条件
店舗M&Aの提案では、代金と売却後の責任を一緒に比べます。高い金額でも、長期間の現場勤務が前提となる場合があります。引継ぎ後に退任できる提案とは、生活への影響が異なります。また、一部事業の譲渡では、残る会社の債務や契約も確認します。受取代金を、そのまま自由に使える資金とは考えられません。
比較表には、当初支払額と後日支払額を並べます。支払条件や引継ぎ期間も記載します。関係先の確認、対象外の事業、経営者保証の取扱いも加えます。未確定事項は空欄にせず、その状態を書きます。「未確認」「相手方回答待ち」「専門家確認中」などです。意思決定に必要な確認が残っていることを、明らかにします。そうした記録が、無理な日程や思い込みを防ぎます。
店舗M&Aで評価へつなげたい、オーナー独自の強み
長く続いた理由を、再現できる仕事として説明する
地域で長く営業してきた店舗には、独自の知識が蓄積しています。決算書だけでは見えにくい部分です。顧客が来る曜日、季節ごとの需要、仕入れの品質基準などがあります。採用で重視する人物像や、商業施設との調整方法も含まれます。これらを「ノウハウがある」と一括して説明するだけでは不十分です。誰が、いつ、どの資料を使って判断しているかを示します。その方が、店舗M&Aでの承継の検討に役立ちます。
一方、経営者本人の人柄や経験が大きく寄与していることもあります。それを無理に一般的な仕組みへ言い換える必要はありません。本人の関与が必要な業務は、そのまま明示します。その上で、どこまで他の人へ移せるかを考えます。例えば、重要顧客への紹介を一定期間行う方法があります。仕入れの判定を、同行しながら教える方法もあります。月次会議で例外判断を共有するなど、移行の方法を示します。できていないことを、完成済みとは説明しません。その姿勢が、調査段階の信頼につながります。
資料の量より、価格の前提へつながる順序を整える
買い手へ見せる資料は、対象事業の範囲が分かる順序にします。次にその範囲の収益を示し、最後に収益が続く条件を説明します。店舗別損益表には、店舗名や対象期間を記載します。契約一覧と対応できなければ、検討に時間がかかるためです。数字が整っているだけでは十分ではありません。家賃の金額や対象設備を、同じ店舗単位で結び付けます。担当する従業員とシステム利用料も同様です。
たとえば、一つの会社が二業態を運営している場合を考えます。共通の管理担当者が、どちらにどれだけ関与するかを把握します。また、事業ごとの利益を出すための配賦も確認します。ただし、その配賦と譲渡後に必要となる費用は異なることがあります。両方を分けて説明することが必要です。本部費を便宜的に売上比で配った結果を、そのまま将来利益にしません。見積りが必要な費用には、見積りであることと根拠を記します。
交渉前の改善は、負担と確認できる効果を比べて選ぶ
店舗M&Aの前に、全店舗の改装や大型システム導入を行う場合があります。それによって必ず評価が上がるわけではありません。買い手の運営方針によって、設備の使い方が違うためです。投資額を回収できない場合もあります。まずは、営業時間と必要人員の整合や、原価の把握を確認します。契約書の所在、設備の不具合、未処理の会計項目も対象です。日常運営と説明の精度を高める改善から、優先順位を付けます。
改善の効果を見るときは、売上や利益の増加額を確認します。同時に、オーナーや従業員の負担が増え過ぎていないかも見ます。短期間だけ長時間勤務を重ねて作った利益を、将来の標準にはできません。承継後に維持できないためです。店長の休日や責任者不在時の対応、繁忙日の応援体制も確認します。こうした負担まで含めて、続けられる状態を目指します。改善を一度試した段階と、複数月にわたり定着した段階を分けて記録します。
希望条件を具体化すると、相談の初期から方向を合わせられる
初めての相談で、完成した事業計画まで用意する必要はありません。確定した希望価格も、最初から必要なものではありません。それでも、全社譲渡と一部譲渡のどちらを想定するかは整理します。いつ頃経営から離れたいかも考えます。従業員や屋号について何を守りたいかも、整理しておくと役立ちます。また、店舗ごとに思い入れが違う場合は、その違いも伝えます。家族所有の不動産を使っている場合も、初期の論点として共有します。
店舗M&Aの選択肢を、実現条件とともに比べる
当センターは、条件の異なる二、三案を比較する方法を勧めています。相談の最初に、一つの売却額だけを決めないためです。その方が、オーナーの希望に合う道筋を探しやすくなります。全社を譲る案と、特定の事業だけを譲る案では準備が異なります。一定期間の共同経営を経て移る案では、必要な役割も変わります。すべての選択肢が実現できるわけではありません。それでも実現条件を比べれば、自社に不足している情報が見えてきます。
希望条件の優先順位を説明する
重要なのは、条件を増やすほど有利になると考えないことです。守りたい内容を具体化すれば、相手は実行方法を提案しやすくなります。一方で、費用や時間が増える場合もあります。譲れない事項の理由を説明し、別の方法でも実現できるかを検討します。価格と事業の継続、従業員の将来、経営者の退任を一つの計画にします。店舗M&Aの相談では、これらを組み合わせて比較します。それによって、次の経営へつなぐ具体的な検討に進めます。
店舗M&Aの事業価値は、何を、どの状態で引き継ぐかから考える
店舗M&Aの価格を調べると、「利益の何倍」という情報が目に入ります。しかし、会社の株式を全部譲る取引もあります。一方、一部の店舗設備・営業だけを譲る取引もあります。買い手に移るものは、それぞれ異なります。また、現預金を残すのか、借入金を返済してから引き渡すのか。この違いによっても、契約書に記載する金額は変わります。自社の売却を考えるときは、倍率の前に、価格の対象を定義する必要があります。
例えば「4店舗で年間2,600万円の利益がある」という説明を考えます。店舗の直接経費だけを引いた数字でしょうか。それとも、経営者を含む本部人件費まで引いた数字でしょうか。どちらの利益かによって、説明の意味は違います。買い手が引継ぎ後に本部機能を新設する場合もあります。その場合、現在の利益をそのまま買い手の利益とはできません。対象となる契約、従業員、商標を確認します。また、予約・顧客管理、仕入れ条件も含め、必要な費用を対応させます。
中小企業庁の「中小M&Aガイドライン(第3版)」も確認しましょう。同資料では、評価には複数の方法があると示されています。そのため、案件ごとに適切な方法を選ぶ必要があります。また、算定額がそのまま譲渡額になるわけではありません。評価書の一番下にある金額だけで、確定価格とは考えないようにします。その金額が成立するために何が必要なのかを読むことが大切です。[21]
当センターの見解:幅のある価格には、幅が生じる理由を付ける
店舗M&Aの初期検討で、当センターが重視するのは評価の幅です。根拠の薄い一点の価格だけに頼らず、条件と金額を結び付けます。その方が経営判断に役立つと考えています。ただし、「安い場合と高い場合」を並べるだけでは不十分です。店長が継続する場合や、賃貸借の条件変更がある場合を考えます。老朽設備を先に更新する案もあるでしょう。何が違えば数字が変わるのかを説明できる形にします。これは当センターの分析上の見解です。特定の成約実績や市場平均を示すものではありません。
オーナーにとっての実益は、準備の優先順位が見えることです。例えば、値上げが継続する証拠をそろえる作業があります。一方、返還の不確かな敷金を確認する作業もあります。この二つでは、価格への反映箇所が異なります。前者は将来収益、後者は資産や精算条件の問題です。一つの「評価が低い」という言葉にまとめないようにします。改善できる項目と、契約で確定すべき項目を分けます。また、相手の判断に委ねる項目も区別しましょう。
4店を引き継ぐ店舗M&Aの架空試算:決算利益から継続収益へ
以下は、店舗M&Aの計算方法を説明するための架空ケースです。店舗運営会社の売却を想定しています。特定の実在企業や成約案件を表すものではありません。金額は原則として万円、年間ベース、税抜きで統一します。店舗の賃料は費用処理する前提です。後で取り上げるリースの資産・負債計上は、この計算に含めません。また、税率、倍率、割引率も説明用の仮定で、市場相場や個別の査定を示していません。
出発点は、店ごとに稼いだ額と本部で使った額の照合
| 区分 | 売上高 | 減価償却前の店舗利益 | 読み取りたい事項 |
|---|---|---|---|
| A店 | 12,000 | 2,400 | 店長主体で営業、売上は比較的安定 |
| B店 | 10,000 | 1,400 | 曜日によって人員配置に差がある |
| C店 | 9,000 | 900 | 設備更新の時期が近い |
| D店 | 7,000 | 300 | 収益は薄いが営業継続を前提とする |
| 店舗合計 | 38,000 | 5,000 | まだ本部負担を差し引いていない |
| 本部の純負担 | — | △2,700 | 本部費3,000から一時的な営業補助金300を控除 |
| 全社の報告EBITDA | — | 2,300 | 5,000−2,700 |
ここでいう店舗利益では、仕入れ、店舗人件費、家賃、水道光熱費などを引きます。各店の営業に必要な現金支出に対応する費用です。一方、減価償却費と本部負担を引く前の指標としています。会社全体のEBITDAは、ここでは営業利益に減価償却費を戻したものとして扱います。正式な財務諸表上の統一指標とは限りません。そのため、使う際は定義を明記し、決算書と照合します。
店舗M&Aでは、店舗利益と全社利益の差を確かめる
この会社の減価償却費は700万円なので、報告上の営業利益は1,600万円です。店舗利益5,000万円だけを使うと、評価の出発点が大きくなります。全社のEBITDA2,300万円との差は2,700万円です。買い手が本部の一部を共通化できる可能性はありますが、それは別途検証する事項です。ただし、最初から本部費を消してしまうと、必要な仕事が計算から抜け落ちます。誰が採用、給与、経理、店長指導を担うのでしょうか。
配賦方法で優良店・不振店の印象を変えない
本部費を売上比で店舗へ配賦すると、A店の負担が大きくなります。一方、店長支援の時間で配賦すると、立て直し中の店舗に負担が寄るかもしれません。どちらか一方がいつでも正しいわけではありません。店舗そのものの収益力を見る表と、会社全体の維持費を含む表を併記します。ただし、配賦方法を変えても、全社合計は一致するようにします。
D店の300万円は小さく見えるかもしれません。しかし、D店を外せば全社利益が自動的に改善するともいえません。閉店して減る家賃・人件費はあります。一方で、残る本部人件費や退去費用も確認が必要です。また、移転する顧客や共通仕入れへの影響も考えます。このケースでは、4店舗を一体で引き継ぐ前提を固定します。D店を除外する案は、別の譲渡対象として試算します。前提が違う数字を一つの評価表に混ぜないことが、比較の第一歩です。
店舗M&Aの正常収益は、引継ぎ後に必要な費用まで考える
決算に載る利益と、事業承継後に平常の運営で期待する利益は同じとは限りません。後者を検討する作業を、ここでは正常収益の調整と呼びます。オーナーが支出を減らせると考えているだけでは、調整の裏付けになりません。その支出の内容と発生期間を示します。また、翌期以降の必要性や、代わりに生じる支出も説明する必要があります。
| 項目 | 調整額 | 判断の前提 |
|---|---|---|
| 全社の報告EBITDA | 2,300 | 直近12か月の店舗利益と本部負担に一致 |
| 経営者の業務代替 | +600 | 現状の総負担1,800に対し、同じ業務を担う人の総負担を1,200と仮定 |
| 単発の契約整理費 | +200 | 当期に費用処理済みで、繰り返さないことが確認できる支出 |
| 一時的な営業補助金 | △300 | 翌期以降の反復を見込まない営業収益 |
| 確定済み昇給の通年影響 | △200 | 直近期には一部しか反映されていない追加人件費 |
| 正常EBITDA | 2,600 | 2,300+600+200−300−200 |
経営者報酬の調整は、代替業務の費用と組にする
経営者報酬の1,800万円を全額利益へ戻していないことに注目してください。現経営者が退任しても、経営判断、資金管理、採用の最終承認といった仕事は残ります。業務を引き継ぐ人材の給与、賞与、会社負担の社会保険などを見積もります。ここでは合計1,200万円と仮定します。そのため、差額の600万円だけを調整する計算です。買い手の社長が兼務できる場合も、先に余力や追加負担を確認します。その後で別案として扱います。
一時費用の200万円についても、支出内容を確認します。毎年名前を変えて発生する修繕費や採用費は、「今回限り」と扱いません。計上した勘定科目だけで判断せず、請求書や契約内容を見ます。類似支出が過去数年に繰り返されていないか確認します。逆に、好調な年だけ発生した収入は、通常の利益から外す場合があります。加算と減算の両方を同じ物差しで行うことが必要です。
店舗M&Aの合意前に、収益調整の確定度をそろえる
正常EBITDA2,600万円は、書類を作成した瞬間に確定する事実ではありません。例えば、代替経営者の費用1,200万円が採用市場と合うかを確かめます。想定より高ければ、600万円の加算は縮小します。また、営業補助金300万円が営業外収益に計上されている会社もあります。もともと報告EBITDAに含まれていないなら、控除は不要です。同じ300万円を改めて引く必要はありません。調整表は、元の数字に含まれていることを確かめて初めて機能します。
店舗M&Aの資料には、確定度の区分を付けます。「確認済み」「契約締結済みだが未反映」「見積もり」「未検証」などです。こうすると、交渉の論点が明確になります。ただし、すべてを高い確度として見せる必要はありません。未確認部分がどこかを示し、その確認方法を提案する方が合理的です。店舗M&Aの価格を説明する資料は、結論を押し付けるためのものではありません。相手が再計算できる材料として作ります。
EBITDA2,600万円でも、毎年2,600万円を使えるわけではない
EBITDAでは、設備投資や運転資金の増減をまだ差し引いていません。税金や借入金返済も含め、すべて控除した手元資金とは異なります。店舗では、空調、厨房、冷蔵設備、什器などを更新します。また、内装や予約システムの更新も、同じ年に重なることがあります。見た目の利益が保たれていても、更新を先送りしているだけかもしれません。その場合、引継ぎ後の資金流出を別途見込む必要があります。
維持投資と、新店を増やすための投資を分ける
架空ケースでは、4店舗の営業水準を保つための維持投資を考えます。平準化した年間額は、800万円と仮定します。これは新たな店舗を出すための投資ではありません。既存店の売上を継続するのに必要な更新費用です。会計上の減価償却費700万円と維持投資800万円は異なります。過去の購入価格や耐用年数だけでは、今後の支出を測れないためです。また、足元の工事単価や設備の劣化状況も影響します。
平準化した800万円だけで資金計画を終わらせず、年別の支払額も並べます。例えば、更新予定が初年度1,800万円、次年度300万円だとします。その次の年度も300万円という計画を考えてください。平均額が許容範囲でも、初年度の資金を用意できるかが問題になります。設備の更新を売却前に実施する案もあれば、買い手へ負担を引き継ぐ案もあります。二つの案では、購入価格以外の資金条件も変わります。
売上拡大で増える運転資金を忘れない
ここでは、売掛金と在庫から営業上の買掛金・未払金を差し引きます。この形で必要な運転資金を把握します。現金商売でも、キャッシュレス決済の入金待ちが生じます。また、商品在庫や仕入れの支払日によっても、資金が必要です。決算日の残高だけを見ず、月末推移と繁忙期の最大額を確認します。前受金や回数券は、今後提供するサービスとの対応も見ます。
架空ケースでは、翌年の営業を続けるために運転資金が200万円増えると仮定します。ただし、必要残高そのものを毎年全額引く計算ではありません。資金が追加で固定される増加分を引く点が重要です。既に持っている通常の在庫や売掛金が、譲渡対象に含まれるかも確認します。これは、売買価格の前提と引渡日の精算で別途定義します。
借入返済前に、事業から残る資金を計算する
| 計算項目 | 金額 |
|---|---|
| 正常EBITDA | 2,600 |
| 減価償却費 | 700 |
| 正常営業利益 | 1,900 |
| 営業利益に対する仮定税額 | 570(1,900×30%) |
| 維持投資 | 800 |
| 運転資金の増加 | 200 |
| 借入元利払い前の資金創出の目安 | 1,030(2,600−570−800−200) |
この1,030万円は、事業が生み出す資金を見るための簡略計算です。30%は計算用の税率で、実際の法人税等の実効負担率を保証するものではありません。税務調整、欠損金、資産売却、利息の税効果などは省略しています。また、個人オーナーの税引後受取額でもありません。借入金の返済や新店投資まで賄えるかは、この次の段階で確認します。
店舗M&Aでは、このようにEBITDAと資金創出力を並べます。すると、「利益は十分にある」という説明の中身を検討できます。同額のEBITDAでも、設備更新が少なく資金回収が早い会社があります。一方で、改装・在庫に継続的な資金が必要な会社もあります。買い手が負担できる価格や資金調達条件は異なり得ます。そのため、倍率の比較にも、この違いを持ち込む必要があります。
店舗M&Aの評価倍率は、相場の断定よりも感応度で理解する
EV/EBITDA倍率は、事業価値をEBITDAと対応させる見方です。ただし「店舗は一律に何倍」と決められる指標ではありません。収益の規模、成長性、業態、賃貸借条件、設備投資で前提が変わります。また、経営者への依存、譲渡対象、買い手の運営能力も影響します。大型取引では倍率の計算に使える公開情報があります。しかし、小規模な非上場会社にその倍率をそのまま当てはめるのは不適切です。
以下の2倍・3倍・4倍・5倍は、計算の動きを理解するためだけに置いた仮定です。成約データから推定した店舗M&Aの市場相場ではありません。また、この会社に提示される倍率でもありません。評価額は、利益の見方と倍率の置き方の双方に影響されます。表の目的は、この関係をオーナーが把握することにあります。
店舗M&Aの評価は、利益と倍率を動かして確かめる
| 正常EBITDAの仮定 | 2倍 | 3倍 | 4倍 | 5倍 |
|---|---|---|---|---|
| 2,200 | 4,400 | 6,600 | 8,800 | 11,000 |
| 2,600 | 5,200 | 7,800 | 10,400 | 13,000 |
| 3,000 | 6,000 | 9,000 | 12,000 | 15,000 |
基準の正常EBITDA2,600万円に、仮の4倍を掛けます。すると事業価値は1億400万円です。仮に確認の結果、正常EBITDAが2,200万円になったとします。同じ4倍でも事業価値は8,800万円です。差額は1,600万円になります。反対に、正常EBITDAを固定し、倍率だけ4倍から3倍へ変えます。この場合、事業価値は2,600万円下がります。利益の修正と倍率の修正は別の操作なので、理由を分けて説明してもらいましょう。
倍率が同じでも、家賃や設備の扱いが違えば比較できない
比較先のEBITDAが家賃を差し引いた後の数字だとします。自社のEBITDAが家賃を除外した数字なら、分母が一致しません。また、比較先のEVにリース負債が含まれる場合を考えます。自社のEVには含まれなければ、倍率の見え方が変わります。単純に「同業の公表倍率より低い」と評価する前に、計算定義をそろえる必要があります。
店舗M&Aの資料に一つの倍率が書かれていたら、対象期間を確認します。過去12か月の実績なのか、来期の会社計画なのか、買い手の統合後計画なのか。次に、赤字店の閉鎖や新店の増加を織り込んでいるかを確認します。計画利益が実績利益より大きければ、同じ価格でも見かけの倍率は低くなります。分母が将来計画であることを説明せず、割安な取引として紹介するのは避けるべきです。
実際の取引倍率を読むときの最低限の確認事項
公開された取得対価は、株式100%の価格でしょうか。一部持分の価格なのかも確かめます。また、株式取得額に債務の引受額や条件付き対価が含まれているかを確認します。非支配持分をどう扱ったかでもEVは変わります。「取得対価÷営業利益」で計算した値とは区別します。これをEV/EBITDA倍率として表示することはできません。
さらに、譲渡対象の決算期、連結範囲、会計基準、減価償却やのれんの扱いを確認します。必要な数値が公表されていなければ、倍率は算定不能と記載するのが適切です。そのため、情報の欠落を推測で補うのは避けましょう。何が読み取れて、何が読み取れないかを区別します。その方が、自社の売却判断を誤りにくくなります。
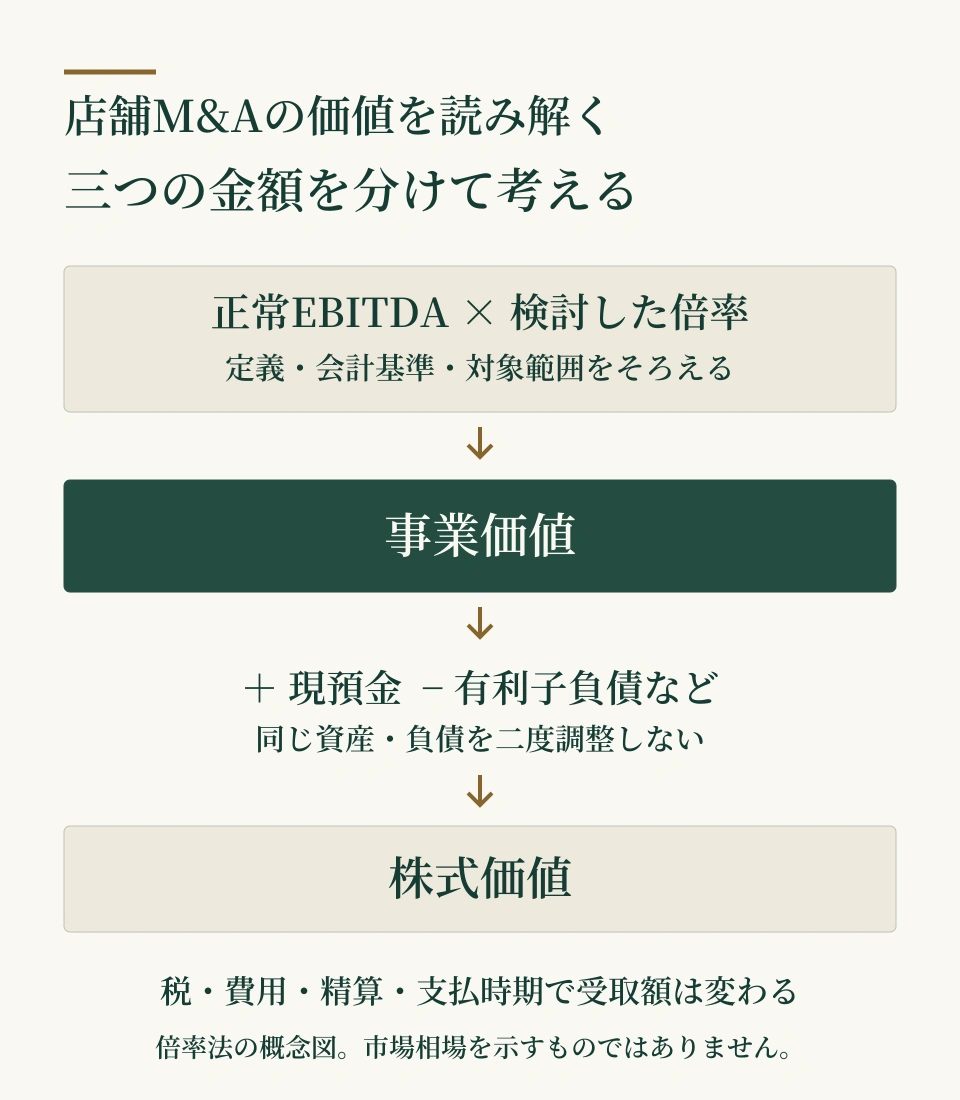
店舗M&Aの価格計算:事業価値1億400万円から株式価値6,400万円へ
ここからは、架空ケースの株式100%を譲渡する場合を考えます。事業価値1億400万円は、オーナーがそのまま受け取る金額ではありません。このケースのEVは、通常の営業運転資金を備えた事業の価値と定義します。最低限必要な営業現金も、EVに含める前提です。余剰現金と営業に使わない資産を別途加え、金融借入金を控除します。ただし、現金の扱いには、複数の実務慣行があります。ここでの定義を、契約一般の唯一の正解と考えないでください。
| 項目 | 金額 | この例での定義 |
|---|---|---|
| 事業価値EV | 10,400 | 正常EBITDA2,600×説明用の仮定4倍 |
| 金融借入金 | △6,000 | 評価基準日時点の会社借入金 |
| 余剰現金 | +1,400 | 現預金2,200のうち最低営業現金800を超える額 |
| 営業に使わない資産 | +600 | 事業価値に含まない保有投資資産の処分費・税負担控除後の仮定額 |
| 株式100%の価値 | 6,400 | 10,400−6,000+1,400+600 |
営業現金を含める位置が違っても、結論を一致させる
最低営業現金800万円は、この例ではEV側に含めました。そのため、株式価値を求める際に、もう一度加算してはいません。すべての現預金をEVの外に置く表示へ変えることもできます。その場合は、上記EVから800万円を除いた9,600万円を起点にします。そして、現預金2,200万円を加えます。9,600−6,000+2,200+600=6,400となります。定義をそろえれば、結論は変わりません。数字の名前だけを合わせても、含めた資産が違えば比較できないことが分かります。
借入を返せば、株式の価値が同額増えるとは限らない
譲渡前に会社の余剰現金1,000万円を使い、借入金を返済するとします。この例では、借入金と余剰現金がそれぞれ1,000万円減ります。株式価値の式では、借入控除の減少と現金加算の減少が相殺されます。したがって「借金を減らした分だけ売却益が増える」とは限りません。返済手数料、金利負担、担保、最低営業現金への影響を考えます。そのうえで、返済する目的を明確にします。
店舗M&Aで経営者から会社への貸付金がある場合も確認が必要です。貸付金は、株式の代金とは区別します。貸付金を決済時に返済するのか、債権自体を譲るのかを決めます。また、会社に残す案もあるでしょう。選ぶ方法で、会社・買い手・オーナーの資金の流れが変わります。上の6,000万円には、経営者貸付金を含めていません。実際に存在する会社では、別の行を設けます。所有株式の対価と債権回収を合算すると、「総受取額」になります。しかし、その数字だけでは税務や保証の整理ができません。
店舗M&Aの価格調整と、引渡日の精算を分ける
店舗M&Aでは、評価基準日と実際の譲渡日が離れることがあります。その間に、借入金、現金、在庫、売掛金などが変動します。その変化を価格へ反映する方式があります。一方、特定日の貸借対照表を基に価格を固定する方式もあります。後者では、価値流出を制限する定めを設けます。方式によって、運営上の注意点が変わります。どちらも数字だけでは決めません。配当、役員賞与、関連者取引をどう扱うか、契約で確認します。また、通常と異なる設備投資も確認の対象です。
例えば、通常必要な在庫を処分して現金に変えれば、現金残高だけは増えます。しかし、必要運転資金を下回った分を価格から引く契約もあります。その場合、売却価格の上積みにはなりません。事業が継続できる状態を保ったうえで、何を引き渡すかを決めます。残高の定義と合わせて確認する必要があります。
店舗M&Aの売却代金と、オーナーの税引後受取額を分ける
店舗M&Aで、個人オーナーが第三者へ株式を譲渡する例を考えます。株式の譲渡価額から、取得費と譲渡に直接必要な費用等を引きます。こうして譲渡益を計算します。国税庁は株式等の譲渡益の計算方法と課税制度を公表しています。実際の計算には、取得経緯、持株関係、費用の性質などの確認が必要です。また、居住者区分によっても確認事項があります。契約前に税理士へ具体的な取引条件を渡して確認します。[23][24]
架空ケースで、株式の売却代金を6,400万円とします。取得費は500万円、直接費は100万円です。直接費は、今回の譲渡所得の計算上すべて控除できると仮定します。2026年中に、日本の居住者である個人が第三者へ株式を譲る想定です。通常の株式譲渡として、説明上の税率は20.315%を使用します。特例、他取引との損益調整、予定納税などは考慮しません。100万円は、外部専門家等への支出を仮置きしたものです。当センターの譲渡企業向け手数料を示すものではありません。
店舗M&Aの税金と、今回の現金支出を分ける
| 項目 | 計算 | 金額 |
|---|---|---|
| 株式の譲渡益 | 6,400−500−100 | 5,800万円 |
| 仮定の税額 | 5,800×20.315% | 1,178.27万円 |
| 売却時の入金から費用・税額を控除した残額 | 6,400−100−1,178.27 | 5,121.73万円 |
取得費500万円は、過去に支払った額です。そのため、今回の入金から、もう一度現金支出として控除してはいません。税額の算定では、取得費を引きます。今回の資金収支では、今後支払う費用と税金を引くという違いです。この残額は過去の投資回収を含み、経済的な利益そのものとは異なります。単純に売却代金へ税率を掛ける計算ではありません。また、売却代金から取得費を二度引く計算でもありません。
店舗M&Aでは、代金の一部が留保される取引もあります。また、将来の業績に応じて追加対価を受け取る取引もあります。こうした場合、入金と納税の時期が一致しないことがあります。税額だけを見て安心せず、いつ手元に入るか、いつ支払うかを月別に並べます。金額の合意とは別に、個人保証や担保の解除も確認します。金融機関を含む関係者への確認が必要です。
事業譲渡なら、会社への入金と個人への移転は別の段階になる
会社が店舗事業を譲る場合、原則としてその会社が代金を受け取ります。その会社の税負担、借入金返済、残る事業の資金を検討します。その後オーナーへ資金を移す方法も考える必要があります。上の20.315%は、個人による株式譲渡の例です。会社の事業譲渡代金へそのまま掛けて、手取り額を算出することはできません。
同じ店舗を対象にした提案でも、株式譲渡と事業譲渡では中身が違います。何が移るかと、誰が対価を受け取るかが異なります。譲渡対象資産への価格配分や、消費税の扱いを確認します。また、契約の承継費用、残る会社の整理費用も含めて比較します。価格の高低を論じる前に、オーナーまでの資金の流れを確認します。一本の図にして整理することが有効です。
店舗M&Aの比較で、家賃とリース負債を二重に引かない
店舗M&Aでは、賃借する建物や設備が多くあります。そのため、リース会計の違いが評価指標に影響します。IFRS第16号では、借手が使用権資産とリース負債を認識します。ただし、この仕組みには一定の例外があります。従来の賃料費用が、使用権資産の減価償却や利息へ分かれます。同じ営業実態でも、EBITDAの見え方が変わり得ます。[22]
先ほどの架空ケースでは、EBITDA2,600万円を用いました。年間の家賃は、既に営業費用として差し引いています。その家賃控除後の収益に対応した価値を計算します。さらに、将来の家賃支払いに相当するリース負債を丸ごと引いたらどうでしょうか。理由を整理せず追加控除すると、同じ負担を二重に反映するおそれがあります。反対に、家賃負担を外すと、EBITDAが高くなります。その数字に、家賃控除後の会社の倍率をそのまま掛けるのも不適切です。事業価値を過大に見せる場合があります。
収益指標と事業価値の定義をそろえる
実務では、家賃を営業費用として扱う比較かを決めます。リースを金融負債に近いものとして扱う比較もあります。どちらの場合も、収益指標とEVの双方をそろえます。どの会計基準が適用されているかを確認します。任意に作られた「調整後EBITDA」に何が戻されているかも調べます。リース負債を一律に除外または控除する結論にはしません。計算全体の整合性を専門家と検証しましょう。
なお、同じ家賃でも、更新時の増額が合意済みの場合があります。店舗の一部を使わなくなる場合もあります。残存期間と延長可能性の違いも、将来の事業収益に影響します。会計表示の調整で経済的な負担が消えるわけではありません。貸主の承諾、保証金、原状回復、契約変更の費用も確認します。評価表と契約一覧を往復しながら確かめる必要があります。
赤字、純資産、DCFは、同じ評価式へ無理に押し込まない
EBITDAが赤字なら、倍率を掛けるだけでは判断できない
正常EBITDAがマイナスの事業にも注意が必要です。黒字企業の倍率を掛けても、継続企業の価値を適切に説明できるとは限りません。赤字だから売却できないと、一律には判断できません。立地や設備があるから高く売れるとも限りません。買い手が取得する資産と契約、改善に必要な投資を確認します。黒字化までの資金流出、閉店や移転の費用も個別に確認します。
例えば、値上げが既に実施され、来店数も維持されている赤字店があります。一方、値上げを検討しているだけの赤字店もあります。両者では、改善の確度が異なります。前者でも短期間の数字だけでは季節要因を除けないため、根拠の期間を明示します。将来の改善を、買い手の工夫に全面的に依存する場合もあります。その改善後利益を、現在の譲渡価値として全額要求できるとは限りません。
評価の焦点は、マイナスの利益に何倍を掛けるかではありません。誰が、どの資金で、いつ収益構造を変えるかに移ります。オーナーが単独で改善してから譲る案を考えます。一方、買い手の資源で改善する案もあるでしょう。必要資金と失敗時の負担を並べると、交渉条件を具体化できます。
時価純資産に営業権を足す方法と、EV評価を混ぜない
時価純資産を出発点にする方法では、資産の回収可能額を確認します。負債・潜在的負担も確認し、帳簿上の純資産を調整します。古い在庫、回収の難しい債権、返還されない保証金を検討します。また、設備撤去や原状回復の負担も調べる作業です。継続収益を別途営業権として考慮する交渉もあります。その金額の根拠と、資産評価に織り込んだ要素を確認します。
EV1億400万円には、事業の稼ぐ力が織り込まれています。そこへ、時価純資産をそのまま加えるのは避けたい計算です。同じ事業用設備や通常在庫の価値が含まれているためです。収益を生むために必要な資産の価値を二重に数える可能性があります。複数手法は、結論を足し合わせるために使うものではありません。異なる角度から前提を点検するために用います。
先ほど加算した600万円は、営業に使わない投資資産です。EVにも含めなかったため、別途加算しました。店舗で実際に使っている厨房や什器を、同じ理屈で別途加算できるとは限りません。「資産がある」ことと、「既に計算した事業価値の外にある」ことは別です。この二つの事実を区別すると、価格表の重複が見つけやすくなります。
DCFは、将来の店舗運営計画を現在の価値へ置き直す方法
DCF法は、将来の資金創出額を現在の価値へ換算する考え方です。換算には、期間やリスクを反映する割引率を使います。店舗ごとの客数、客単価、原価、人員、更新投資、運転資金が計画の土台になります。計算式が精緻であっても、計画に無理があれば結果は信頼できません。特に、成長する売上だけを置く計画には注意が必要です。必要な採用・設備・在庫も増やす前提かを確かめます。
架空ケースの資金創出額1,030万円が毎年末に永久に続くと仮定します。成長はせず、説明用の割引率は10%とします。単純化した現在価値は、1,030÷10%=1億300万円です。同じ仮定で割引率を12%にすると約8,583万円になります。どちらの割引率も市場から推定したこの会社の適正値ではありません。将来資金と割引率の置き方だけで評価が変わることを示すための計算です。
また、将来ずっと一定の資金が生まれるという仮定は、実店舗では強い仮定です。賃貸借の継続、商圏の変化、店長の育成、設備更新が続く必要があります。計画期間の後の価値を大きく見積もるほど、遠い将来の前提が結論を左右します。最初の数年の売上計画だけを詳しく説明する評価もあります。計画期間後の前提を確認していないなら、慎重に向き合いましょう。
買い手固有の相乗効果は、実行費用と帰属を含めて話し合う
共同仕入れによる原価削減や、買い手の会員基盤を通じた集客を考えます。これらは、店舗単独では生じない効果です。しかし、システム統合費や研修費が伴うこともあります。ブランド変更による離客や、一時的な営業時間の制限も考えられます。「統合後に利益が増える」という数字は、実現までの費用と時間を差し引いて検討します。
当センターは、相乗効果の交渉では自社が提供する条件を示すことを勧めます。効果をすべて譲渡価額へ上乗せする主張だけでは不十分と考えます。例えば、仕入れ統合を行える契約条件を示します。標準化された商品・サービスや、責任者の残留意向も確認します。これらは、実行の確度を考える材料になります。買い手が投資と失敗のリスクを負う部分を明確にします。譲渡企業が既に整えている部分と分ければ、対価について具体的に話し合えます。
価格の根拠と確認事項をつなぐ、店舗M&Aの評価表
架空ケースでは、報告EBITDA2,300万円を出発点にしました。そこから正常EBITDA2,600万円を組み立てています。維持投資等を考慮し、資金創出の目安1,030万円も確認しました。その後、説明用の4倍で、事業価値1億400万円と計算しました。借入・余剰現金等の調整後の株式価値は6,400万円です。費用と仮定税額を差し引くと、個人の受取残額は5,121.73万円でした。それぞれ、違う問いに答える金額です。どれか一つを「店舗の価格」とだけ呼ぶと、誤解が生じます。
店舗M&Aの相談では、この例の金額に自社を近づける必要はありません。自社の数値について、対象期間と含めた店舗を説明できるようにします。経営者業務の代替、家賃、必要投資も確認します。通常運転資金や金融債務を含めて整理することが目的です。まだ数字がそろわない場合は、無理に一つの価格を作りません。分かっている範囲と、確認待ちの範囲を区切ります。
価格の未確定事項を、確認資料につなげる
| 未確定の事項 | 確認資料・相手 | 主な反映箇所 |
|---|---|---|
| 経営者の代替費用 | 業務一覧、採用条件、買い手の運営体制 | 正常収益 |
| 値上げ後の来店継続 | 月次の客数・客単価・再来店状況 | 収益計画と確度 |
| 設備の更新時期 | 保守履歴、現地確認、更新見積もり | 投資計画と決済時負担 |
| 賃貸借の継続条件 | 契約書、貸主への確認手順 | 営業継続・将来家賃・契約条件 |
| 運転資金の必要額 | 月次残高、決済入金日、在庫の質 | 資金計画と価格精算 |
| 保証・担保の解除 | 融資契約、金融機関への確認 | 取引実行条件とオーナーの残存負担 |
店舗M&Aの交渉では、費用の期間と性質をそろえる
店舗M&Aの交渉では、同じ懸念を何度も値引きに使わないことも重要です。例えば、店長の追加採用費を正常収益から毎年控除するとします。さらに全く同じ費用を一括で価格から引くなら、その重なりを確認します。ただし、毎年必要な給与と、最初だけ発生する紹介料・研修費は別の負担です。「二重計上だ」と一括して反論するのは避けましょう。費用の期間と性質をそろえて話し合います。
店舗M&Aの評価は、売却に向けた準備と切り離された作業ではありません。計算の前提に出てきた不確実性を、一つずつ減らしていきます。契約書、月次資料、担当者の引継ぎ計画を使って確かめる作業です。これが、価格の説明力と事業承継の実行可能性を高めます。オーナー自身が、すべての評価計算を行う必要はありません。ただし、どの数字が実績で、どの数字が仮定かは読み分けたいところです。その違いを理解できる状態にしておくことが大切です。
店舗M&Aを実行する条件:賃貸借・FC・許認可・雇用
店舗M&Aでは、当事者二者の合意だけで実行できるとは限りません。営業に必要な条件が揃っているかを確認します。賃貸人、FC本部、許認可の所管窓口、従業員などが関係します。それぞれ、判断する立場が異なるためです。承諾が必要そうだと知るだけでは、準備は終わりません。そのため、誰が、どの資料で、いつまでに確認するかを決めます。その確認を取引日程へ組み込むことが重要です。
店舗M&Aの方式と借主の名義で、確認点は変わる
賃借権の譲渡・転貸については、民法第612条を確認します。同条は、賃貸人の承諾を原則として定めています。民法に加えて、個別契約も確認します。株式譲渡では、賃借人たる法人が変わらない場合もあります。その場合も、支配権変更等について契約上の手当てが必要かを調べます。また、個人名義の店舗を法人で運営している場合は、その名義関係から整理します。
本稿で重視するのは、賃貸人の確認結果を価格交渉と切り離さないことです。賃料、敷金、期間、用途の条件が変われば、譲渡後の営業計画も変わります。承諾が得られるという見通しだけで、最終条件を固定しないようにします。変更が生じた場合、条件を再協議するのでしょうか。あるいは実行を見送るのか、当事者間で検討します。また、原状回復の負担や保証人の扱いも対象です。
FC本部との関係は、買い手が持つ権利と区別する
FC店舗では、屋号や仕入の仕組みを利用する権利も確認します。譲渡企業が利用できても、買い手が当然に使えるとは限りません。契約に沿って、本部への相談や契約上の地位の扱いを確認します。また、買い手の加盟審査や研修、契約変更の要否なども確認します。必要な対応はFCごとに異なります。「株式譲渡なら本部承認は不要」と一般化しないことが大切です。
本部から示された条件がまだ口頭段階なら、確定条件と分けます。改装、設備入替え、新たな契約期間などが必要になる場合もあります。その負担を誰が引き受けるかで、実行可能性が変わります。契約関係の基本は、公正取引委員会のフランチャイズに関する考え方も参照できます。
許認可は「全部取り直し」「全部そのまま」のどちらでもない
事業譲渡でも、業種によっては営業者の地位を承継する制度があります。たとえば食品衛生分野などでは、事業譲渡に伴う承継制度があります。ただし、手続、要件、対象は一律ではありません。厚生労働省の生活衛生関係営業等の案内を確認し、実際の営業内容と譲渡方式を示して所管窓口へ相談します。
複数の営業を同じ場所で行う店舗もあります。一つの許可だけを確認して、安心しないようにします。サービスの一部や、販売する商品に別の条件がある場合があるためです。必要な資格者などについても確認します。営業日を途切れさせない計画を作るなら、資料の準備日も確かめます。申請等に必要な期間から逆算します。そのうえで、店舗の引渡日との関係を確定させます。
従業員の承諾と労働条件は別々に確認する
事業譲渡で労働契約を承継させる場合には、対象となる労働者の個別の承諾が必要です。真意による承諾に向けた説明・協議や、労働条件を変える場合の同意などは、厚生労働省の事業譲渡等指針を踏まえて進めます。株式譲渡で雇用主が同じ法人に留まる場面とは、手続を区別します。
実務上は「雇用を維持する」という言葉を、具体的な条件にほどきます。雇用主、仕事内容、勤務地、賃金を確認します。また、勤務日数や勤続年数の扱いも確認が必要です。買い手との約束だけで本人の意思を代替できるわけではありません。従業員が相談できる窓口を設けます。答えが未確定の事項は、未確定と説明します。その方が、実行直前の不安を抑えやすくなります。
店舗M&Aの匿名打診から社名開示へ進む条件を決める
店舗M&Aでは、会社名を出さずに初期相談や打診を進める方法があります。ただし、地域で珍しい業態や少数の店舗が特定の手掛かりになります。また、特徴的な営業時間などを組み合わせると、さらに絞り込めます。社名を伏せても、推測されることがある点に注意します。匿名性を絶対に保証できるという説明は避けたいところです。誰に、どの段階で、何を見せるかを管理する方が現実的です。
オーナーに提案したいのは、社名開示の前に相手へ確認する条件を決めることです。想定する取引対象を理解し、希望する事業地域と合っているでしょうか。検討責任者が明確か、資金計画の概要を説明できるかも確認します。その答えが揃ってから、秘密保持と開示範囲を確認して次へ進めます。興味があるという反応だけで、同じ情報を一斉に渡す必要はありません。
同業他社が候補の場合には、情報の境界を丁寧に扱います。事業評価に必要な情報と、競争上の機微情報を整理します。個別の仕入条件や顧客情報を、最初から丸ごと渡すことは避けます。集計や限定閲覧で判断できるかを検討します。一方、営業継続を左右する問題まで伏せるのは別の話です。問題の存在は必要な段階で明確にし、具体的な名前や明細を出す時期だけを調整します。
秘密保持契約だけでは個人情報の取扱いは完成しない
事業承継の交渉で個人データを提供する場合には、制度を確認します。一定の取扱いがあっても、無制限に自由利用できるわけではありません。利用目的や取扱方法を、契約で定める必要があります。また、漏えい時や交渉不成立時の措置なども対象になります。個人情報保護委員会のガイドライン(通則編)は、交渉段階での安全管理に必要な契約について説明しています。
資料を渡す担当者は、情報の粒度が必要となる理由も確認します。「なぜこの粒度が必要なのか」を説明できる状態を目指します。従業員の個人別情報が必要になる前に、集計で検討できないか考えます。人数や職種別の情報で足りるかを確認します。顧客についても、名前を伏せて継続率を示せないかを考えます。データの性質によっては、追加確認が必要です。担当者だけで判断せず、個人情報の管理責任者や専門家へ相談します。そのうえで、開示方法を決めます。
交渉を止める際は、共有フォルダの権限を閉じます。それだけでなく、相手が既に保有する資料の扱いも確認します。個人情報保護委員会の事業承継交渉が不調となった場合のQ&Aでも返還・消去・廃棄が説明されています。次の候補先へ進む前に、残っている情報と契約上の義務を整理しておきます。
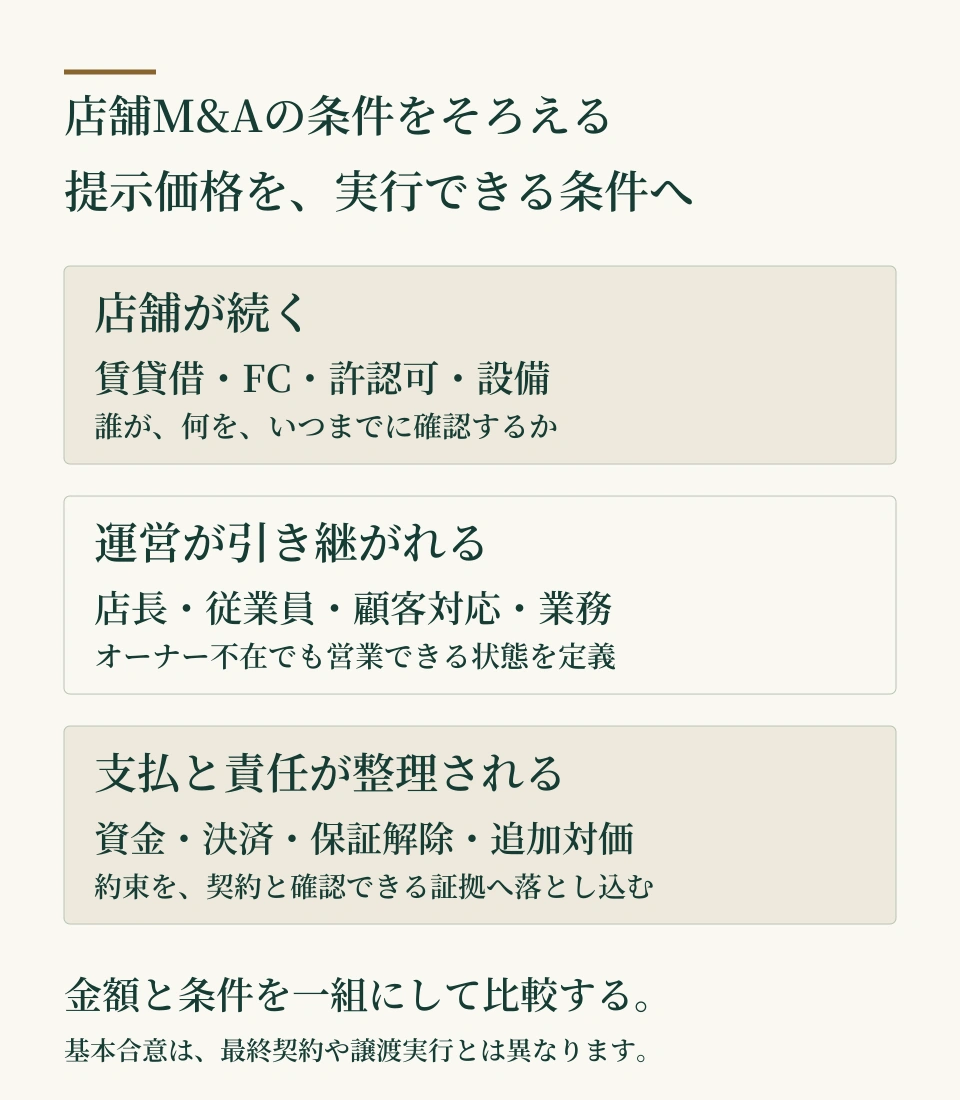
店舗M&Aの買い手を、提示額と実行力で比較する
高い提示額があっても、承諾、資金、運営体制は別途確認が必要です。必要な条件を用意できなければ、その条件では店舗を引き継げません。店舗M&Aで比較したいのは、買い手の規模や知名度だけではありません。自社の取引を、どの条件で実行できるかが重要です。「資金を調達する予定」という説明だけで判断を終えないようにします。必要な資金を確保できる見通しを、資料で確認できるかは別に扱います。
確認する相手も、面談した経営者だけとは限りません。最終的に契約する法人と、代金を支払う主体が異なる場合があります。融資を受ける主体や、店舗を運営する主体も確認します。それぞれが異なる場合は、その関係を理解します。設立直後の法人が当事者になること自体で、結論を出すのは避けます。責任を負う相手と資金の経路を具体化します。契約名義が後から変わるなら、前提の再確認が必要です。
店舗M&Aの価格提案は、支払条件まで揃えて比べる
同じ金額でも、支払条件によって性質は違います。全額を実行日に払う案と、一部を将来の業績次第で払う案を区別します。実行後に調整される代金、分割払い、一定額の留保なども確認します。どの事実で額が変わり、誰が確認するのかを理解します。また、争いが起きたときに、どう処理するかも確認します。受取総額の見込みと、確定して受け取れる額を同じ欄へ記入しないことが大切です。
業績連動の追加対価がある場合は、譲渡後の権限も論点になります。オーナーが経営判断へ関われる範囲を確認します。買い手の方針で、営業時間や費用配分が変わる場合を考えます。その影響があるのに、追加対価は従来の指標だけで決めてよいでしょうか。双方の認識を擦り合わせる必要があります。条件付きの金額は、通常の一括代金とは分けて扱います。そのため、達成条件と確認方法を、契約で検討します。
不明点が減らない相手には、進行速度を合わせない
重要な質問への回答が毎回変わる場合は、その理由を確認します。契約当事者を明確にしない場合も同様です。また、金融機関との確認を飛ばして、契約を急がせる場合にも注意します。このように説明に不整合があれば、立ち止まります。ひとつの言動だけで、不適切な相手と断定することは避けます。解消すべき疑問を記録し、回答の根拠を確認します。焦って契約した後に調べる順序にはしません。
当センターの見解では、買い手の誠実さは、難しい条件への回答の仕方にも現れます。できないことを説明し、代替案と必要な期間を示せるか。自社だけで判断できない事項を、確認済みであるかのように話していないか。買い手選びの具体的な比較方法は、店舗M&Aの買い手選びに関するコラムも併せて確認してください。
店舗M&Aでは、経営者保証の解除と決済を一緒に設計する
株式や事業を譲渡しても、経営者個人の保証は別に確認します。金融機関等に対して負っている保証が、自動的になくなるわけではありません。買い手との契約に、保証を解除する約束があっても確認は必要です。保証の提供先が解除に同意していなければ、問題が残り得ます。M&Aの成立と、保証契約上の責任から離れることを、同じ出来事と考えないようにします。
経済産業省は、中小M&Aガイドライン第3版の改訂内容を公表しています。その中で、経営者保証に関するトラブルも取り上げています。成立前の金融機関等への相談を案内しています。また、最終契約での位置づけを検討することも説明しています。同省の改訂公表資料を踏まえ、解除・借換え・返済など、実際に採る方法とその条件を関係者で確認します。
保証だけでなく、担保と個人契約も一緒に確認する
個人の不動産を担保に入れている場合も確認が必要です。リースや店舗賃貸借などで、個人が責任を負う場合もあります。それぞれの対象を分けて洗い出します。融資に関する保証だけが解決しても、別の契約で責任が残れば、オーナーの退任後の負担はなくなりません。金融機関等ごとに、残高や保証の有無、解除に必要な条件、書面の確認者を整理します。
解除できるかは各契約や信用判断などによります。中小企業庁は、法人と個人の分離、財務基盤、適切な情報開示等を経営者保証に関する考え方として案内しています。ただし、要件を説明しただけで個別の解除が約束されるわけではありません。できる見込みと、承認が得られた事実を区別します。
店舗M&Aの実行当日に何を先に確認するか
店舗M&Aの実行日には、代金支払や借入返済を行う場合があります。また、保証・担保の解除、株式や資産の引渡し、代表者変更なども関係します。こうした複数の行為が、互いに関連する場合があります。どれを先に行い、何を確認して次へ進むかを、金融機関、専門家、当事者で合わせます。具体的な手順は、案件ごとに設計します。重要な条件が未達のまま、一部だけ実行される状態は避けたいところです。
当センターが重視するのは、実行日の一覧表に「必要な書類」と「完了の確認方法」も入れることです。口頭で手続済みと聞くこと、申請を受け付けてもらうこと、効力が生じたことは異なります。確認できない事項が残った場合の延期や代替対応を、前日になって初めて考えないようにします。
店舗M&Aの基本合意から最終契約まで、オーナーが決めること
店舗M&Aは、買い手と意気投合した時点で条件が固まるとは限りません。一般的には、基本合意で検討の方向を合わせます。次に、デューデリジェンスで重要な事実を確認します。その後、最終契約で権利義務を定めます。実行条件を満たしたうえで、引き継ぐ流れです。ただし、各段階の内容や順序は案件によって異なります。書類の名称より、いま何に拘束され、何が未決定なのかを理解します。
基本合意では、価格以外の前提を置き去りにしない
基本合意書は、すべての条項が法的拘束力を持たないと決まっているわけではありません。独占交渉、秘密保持、費用などの条項に拘束力を設ける場合があるため、文言ごとに確認します。他の候補先との検討を止めるなら、その期間の使い方も確認します。買い手が何を調べ、いつ条件を確定させる予定なのかを明確にします。
対象店舗や設備、経営者の在籍、保証の解消、主要な承諾の取得を考えます。これらは、譲渡企業が重視する条件になり得ます。その条件を初期から説明しておく意味は、ここにあります。相手がその前提を理解していなければ、基本合意の金額が後の契約で大きく変わることがあります。概算金額だけが独り歩きしないよう、金額と前提を一組で残します。
デューデリジェンスでは、指摘を四つに分けて判断する
デューデリジェンスは、買い手が財務、税務、法務、労務、事業などを確認する調査です。指摘された事項をすべて値下げの理由と捉える必要はありません。当センターは、指摘を四つに分けて扱うことを提案します。第一は説明で解消するもの、第二は実行前に直すものです。第三は契約で責任分担を決めるものです。第四は、取引の前提を再検討するものです。
たとえば記録の表現が不明瞭なだけなら、原資料との照合で確認できます。設備の不具合なら、修繕の必要性、時期、費用負担を判断します。契約継続ができない可能性があるなら、その影響を考えます。単に価格を調整すれば済む問題でしょうか。それとも、営業の継続自体が難しいのかを確認します。論点の性質が違うのに、すべて価格だけで処理すると重要な条件が残ります。
一方、譲渡企業にとって不都合な事実でも、説明から外さないことが重要です。過去の情報開示に誤りを見つけた場合は、影響範囲と修正内容を確認して伝えます。買い手が調査したからオーナー側の契約責任がすべてなくなるとは限りません。調査の回答と最終契約で約束する範囲を、専門家と照らし合わせます。
表明保証・補償・競業制限は、退任後の生活にも関わる
表明保証は、一定の事実が契約等で定めた内容に合致していると表明し、保証する条項です。誰が、何について、いつの時点の事実を約束するかを読みます。違反があった場合の補償についても、対象、期間、上限、請求方法などを確認します。「定型文だから」という理由で、把握していない事実を無制限に約束しないことが大切です。
譲渡後に同種の事業へ関わる予定があるなら、競業制限の対象、地域、期間、例外も具体的に確認します。以前から保有する別事業や、家族が運営する店舗への協力がどう扱われるかは、契約前に相談しておきます。法令上の規律と契約で追加する義務が関わるため、個別の結論は弁護士等へ確認します。
最終契約の読み方は、条文を一つずつ理解するだけでは十分でないことがあります。ある条件が満たされないとき、代金、実行日、解除権、損害の負担がどう連動するかを通して確認します。重要なリスクの考え方は、中小企業庁の中小M&Aガイドライン第3版でも整理されています。
店舗M&A後の役割を、相談役という肩書きで曖昧にしない
店舗を譲った後も、一定期間は関係先の紹介や現場の支援を求められることがあります。残ることを選ぶ場合には、役員、従業員、業務委託など、どの立場で何を担うのかを明確にします。報酬、勤務や対応の頻度、権限、費用負担、終了条件を確認します。売却代金と、引継ぎ業務の対価は区別します。
「相談があれば対応する」という合意は便利に見えても、相談の範囲が広がることがあります。夜間の緊急対応、採用面接、仕入先との再交渉まで期待されるなら、引退後の生活に影響します。引き継ぐ業務を列挙し、通常対応と例外対応の連絡先を決めます。期間を延長するときの合意方法も、最初に決めておくと認識を揃えやすくなります。
譲渡後に経営へ口を出さないための設計
長年育てた店の変化が気になるのは自然ですが、現場に二人の決裁者がいると従業員は迷います。買い手の責任者が決める事項と、前オーナーへ相談する事項を区別します。前オーナーが気付いた改善点は、決めた窓口を通して伝える方法があります。従業員へ直接指示しないなど、運営を混乱させない方法を合意します。
逆に、買い手が必要な人材を配置していない場合にも注意します。前オーナーの善意で営業を支え続ける形は、避けたいところです。引継ぎの完了条件を、買い手側の担当者が独立して業務をできることなど、確認可能な状態に置きます。店舗の未来を託す取引では、前オーナーがいつ責任から離れられるかも、成立条件の一部です。
お客様への説明は、営業に関わる変化を優先する
公表の必要性や時期は、店舗M&Aの方式、契約、業種に応じて検討します。顧客向けには、利用に影響する事項を分かりやすく伝えることが重要です。営業時間、予約、回数券、ポイント、保証対応などが対象です。安心してもらうために「何も変わりません」と言い切るのは避けます。決まっている継続事項と変更事項を、具体的に説明します。
取引を公表できることと、個々の顧客へ新たな広告を送れることも同じではありません。引き継いだデータの利用目的やサービス契約を確認し、問い合わせ窓口を整理します。顧客への説明と、当事者間の費用負担の合意を対応させます。顧客の期待と費用負担が揃えば、譲渡後の現場も判断に迷いにくくなります。
店舗M&Aを決める前に作る、オーナーの検討メモ
最初から完成した売却資料を作る必要はありません。まず、次の五つを一枚にまとめます。事実、希望、未確認事項を区別して書きます。家族や共同株主と意見が違う箇所も、無理に結論をそろえず記録します。
- 対象候補:会社全体、一部店舗、特定事業など、何を引き継ぐ案を考えるか。
- 達成したい状態:退任時期、雇用、屋号、個人保証など、取引後に何を実現したいか。
- 止まる機能:オーナーが離れた場合、営業や管理のどこに代替が必要か。
- 他者の判断が必要な条件:賃貸人、本部、金融機関、従業員、許認可窓口等に何を確認するか。
- 次に進む条件:どの情報が揃ったら候補先への打診や社名開示を判断するか。
検討メモを事業価値の確認と相談へつなげる
このメモに決算書や店舗別資料を重ねていくと、事業価値の検討と実行条件の検討をつなげられます。数字がきれいでも承継条件が未確認なら、その不確実性を残した評価になります。逆に、条件が確認できた部分は、どの前提で買い手の提案を求められるかが明確になります。資料準備の詳細は、店舗売却の準備ガイドで確認できます。
店舗M&A総合センターは、株式会社M&A Doが運営しています。譲渡企業の当センター手数料は0円です。税金、登記、外部専門家への依頼などにかかる費用まで一律に0円になるという意味ではありません。料金方針と支援範囲を確認のうえ、売却を決める前の段階から譲渡企業向け相談フォームで相談できます。初回から顧客名簿などの機微な資料を送る必要はありません。
店舗M&Aを検討するオーナーからよくある質問
一店舗だけでもM&Aの対象になりますか
一店舗の事業を引き継ぐ取引も検討できます。店舗数だけで判断せず、営業継続に必要なものを確認します。人材、契約、設備、顧客との関係を、どこまで引き継げるかが大切です。法人全体を譲るのか、その店舗事業を譲るのかでも取引の設計は変わります。譲渡できることや希望価格での成立が保証されるわけではありません。
店舗の土地や建物を所有していなくても売却できますか
賃貸物件で営業する店舗でも検討できます。ただし、場所を使い続ける条件が重要です。現在の借主、取引方式、契約の条項、貸主の承諾等の要否を確認します。賃料や期間が変わる場合は、営業計画へ反映します。設備を買い手へ渡す合意だけで、賃貸借の問題が解決するとは限りません。
会社の株式を売れば、借金と個人保証から離れられますか
会社の借入と、経営者個人の保証は区別します。株主が変わっても、保証が自動的に解除されるわけではありません。保証先と解除・借換え・返済等を事前に調整し、取引を実行するための条件と確認方法を決めます。買い手による将来の対応予定だけで判断しないことが重要です。
FC本部へ知られずに最後まで進められますか
初期相談の情報を限定することはできます。ただし、FC契約上の承認や通知等が必要なら、本部との確認が必要です。その確認を省略することはできません。相談の時期は守秘と実行条件を両立させて決めます。買い手との最終合意後に初めて本部の条件を知る状態を避け、必要な手続と時間を前もって把握します。
従業員へ伝えるのは、契約した後でよいですか
取引方式と労務手続によります。事業譲渡で労働契約を承継する場合の承諾など、必要な説明や協議を後回しにはできません。誰に、何を、いつ説明する必要があるかを専門家と設計します。これは、早期に全員へ同じ情報を公表することとは分けて考えます。雇用の約束と本人の意思を別々に確認します。
赤字の店舗は、閉店するしかありませんか
赤字だけで一律に結論は出せません。原因、営業を続ける条件、買い手が補える機能などによって検討の余地は変わります。ただし、赤字を隠したり、根拠なく将来黒字になる前提を置いたりしてはいけません。資金繰りの余裕、譲渡に必要な期間、閉店時の負担を並べて、実行できる案を比較します。
買い手から提示された金額は、最終的に受け取れる金額ですか
提示の段階と条件によります。調査後の調整、分割払い、業績連動、代金の留保等が含まれる場合があります。また、法人が受け取る事業譲渡代金と株主個人の受取額は異なります。税金や返済等も含めて、誰が、いつ、何を条件に受け取る額なのかを分けて確認します。
基本合意を結んだら、必ず売却しなければいけませんか
書面の内容によります。価格等の一部を、法的拘束力のない内容とする場合はあります。一方、独占交渉や秘密保持等には、拘束力を設ける場合があります。交渉を終えられる条件や費用負担を確認し、名前だけで「自由に撤回できる」と判断しないようにします。署名前に条文単位で確認します。
売却後はすぐに引退できますか
即時退任の可否は、買い手の体制や合意内容によります。オーナーに依存する業務が残る場合、一定の支援期間を求められることがあります。引退時期を優先するなら早い段階で伝え、必要な代替人材と引継ぎ内容を考えます。在籍期間だけでなく、役割、報酬、終了条件も確認します。
店舗M&Aを決めていなくても相談してよいですか
判断材料を整理するための相談もできます。対象候補、希望時期、残したいもの、現在困っていることを伝えます。そうすると、次に確認する事項を絞りやすくなります。相談すること、候補先を探すこと、社名を開示すること、契約することは別の判断です。各段階で支援内容と情報の扱いを確認しながら進めます。
店舗M&Aを具体的に検討するための次の一歩
まず、譲渡を検討する範囲と残したい条件を、店舗別の収益・契約・人員体制と対応させてください。そのうえで、評価を大きく変え得る未確認事項を選び、確認資料と確認相手を決めます。価格だけを先に固めず、営業の継続とオーナーの負担を含めて比較すると、買い手に説明する内容も整理できます。
当センターでは、店舗運営会社の売却・事業承継について、譲渡企業様の当センター手数料を0円でご相談いただけます。税金・登記費用・外部専門家費用などは別途必要になる場合があります。初回は会社名を伏せたご相談も可能です。店舗の譲渡・事業承継の相談窓口から、検討している範囲と大切にしたい条件をお知らせください。
参考文献・公表資料
公表日・取引段階は各資料の記載に従っています。資料ごとに対象期間や数値の定義が異なります。そのため、同じ指標として比較していません。
事業承継・契約・個人情報
- 中小企業庁「中小M&Aガイドライン(第3版)参考資料」
- 厚生労働省「企業組織の再編(会社分割等)に伴う労使関係(労働契約の承継等)について」
- 中小企業庁「事業承継を知る」
- e-Gov法令検索「民法(第612条・賃借権の譲渡及び転貸の制限)」
- 公正取引委員会「フランチャイズ・システムに関する独占禁止法上の考え方」
- 厚生労働省「生活衛生関係営業等の営業者の皆さまへ―事業譲渡に関する手続が整備されます」
- 個人情報保護委員会「個人情報の保護に関する法律についてのガイドライン(通則編)」
- 個人情報保護委員会「Q2-12―事業承継の交渉が不調となった場合の措置等」
- 経済産業省「『中小M&Aガイドライン』を改訂しました」
- 中小企業庁「経営者保証」
- 中小企業庁「中小M&Aガイドライン(第3版)」
業界動向と企業の公表情報
- 日本フードサービス協会「外食産業市場動向調査 令和7年(2025年)年間結果報告」
- 中小企業庁「2026年版 中小企業白書の概要」
- 小田急電鉄「㈱北欧トーキョーにおける㈱ドンクへの一部事業譲渡、小田急電鉄㈱と㈱ドンクの業務提携に関するお知らせ」
- ドンク「4月1日(金)より小田急沿線に『ドンクエディテ』新規10店舗をオープン」
- カナミックネットワーク「株式会社アーバンフィットの株式取得(子会社化)に関するお知らせ」
- アーバンフィット「株式譲渡(完全子会社化)のお知らせ」
- カナミックネットワーク「第22期第3四半期報告書」企業結合等関係
- Fast Fitness Japan「連結子会社における事業譲受に関する基本合意書締結に関するお知らせ」
- Fast Fitness Japan「当社連結子会社による事業譲受の中止に関するお知らせ」